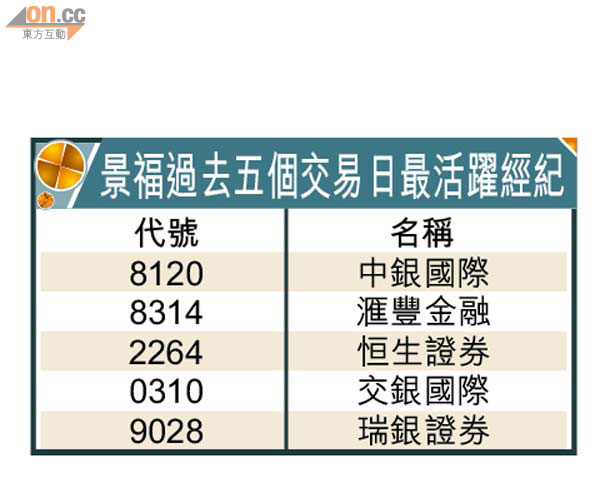
經紀追蹤:景福 估值具上調空間
特區政府上周初公布八月份零售數據,銷售貨值勁升16.9%,其中珠寶首飾、鐘錶及名貴禮品的銷售額更較去年同期大增37.2%,而受到「十.一」黃金周的帶動下,預期九月份及十月份的零售額將錄得雙位數增長,零售股自然值得追捧。金飾店老字號景福集團(00280)估值仍較同業落後,不妨吼位跟進。
景福近年積極開拓內地市場,目前於內地共擁有四間分店,集團計劃今個財政年度於上海、北京及蘇州再多開三間分店。隨着內地經濟增長穩定,居民消費力強勁及中央積極擴大內需等利好因素刺激下,市場對奢侈品的需求持續增加,料為集團盈利增長提供新動力。
此外,景福持有131.4萬股港交所(00388),以上周五港交所收市價173.4元計,景福所持股份價值達2.28億元,幾近景福市值的25%,何況港交所股價近日走勢強勁,景福自然亦可水漲船高。。
景福上周五收報2.19元,升0.05元,已升至10日平均線上,過去五個交易日中銀及滙豐均積極現身買貨,配合成交增加,相信可支持股價繼續做好,跟進目標2.4元,嚴守2元止蝕位。