Fundman睇市:加息周期 平保成贏家
中國調高人民幣存款及貸款利率,從客觀角度來看,其實並不是那麼令人感到意外。事實上,近幾個月中國通脹數字持續高企,早有迹象偏離中央全年維持3%的目標,趁早透過加息壓抑通脹預期,其實是合情合理。
若非人行行長周小川早前公開表示,內地通脹短期有望見頂,被市場解讀為人行不急於加息,街外八成大行老早估計,中國下半年至少有一至兩次的加息機會。
筆者認為,今次加息令人感到意外之處,是市場近期對人民幣升值的預期不斷升溫,儘管由八月底起,人民幣兌美元已升值接近2.5%,可是相對市場共識一年內升值5至10%的速度而言,人民幣仲係升得慢,選擇在此時此刻作出三年來的首度加息決定,標誌着中國正式步入加息周期,或者可以令通脹預期稍為冷卻,順便配合遏抑樓價的大計,然而並非全無副作用,起碼會進一步激發更多熱錢湧入,賭人民幣與美、日、歐貨幣息差擴闊的風險,但人行今次仍選擇兵行險着,難免令人聯想到,跟住幾個月內地的通脹數字,大有可能遠遠高於市場估計。
尋日中港兩地股市對人行加息反應不一,恒指最多跌超過400點,收市都跌207點,報23,556點,滬綜指表現則強得多,先跌後倒升2點,報3,003點。
史提芬講過,一日滬綜指守在2,978的神奇數字樓上,短期改寫海嘯後高位的機會十分大。大摩分析師婁剛亦睇好內地股市,指出由中國及其他市場經驗,股市在加息周期之初往往持續升勢,估計今次亦唔例外。
加息絕非股市末日
睇番過去十年歷史,內地存款息率在○四年十月開始,由2厘調高到2.25厘,停留超過一年半,到○六年八月再加到2.5厘,正式揭開加息周期序幕,同期滬綜指則從1,600點升到○七年十月,幾乎翻了三番去到歷史高位6,124點,其後息口於○七年底才在4.14厘見頂。
由此可見,加息唔等於股市末日,人行出手目的可能係控制通脹,避免盲目投資,平衡經濟擴張過快風險,目前滬綜指成分股預期市盈率得十五倍左右,與歷史低位12.5倍相距唔遠,今日入市,兩、三年後收穫相信會極為豐富。
人民幣開始加息,首先要避開內房股,尤其明年可能推房產稅的細節未定案,不明朗因素唔少。另外,一些高負債、較受利率影響兼股本回報較低的,例如鋼鐵股亦應避之則吉。
電訊設備股影響較中性;內銀股則要睇人行跟住會否採取不對稱加息令息差有變,但目前看來機會唔大,相信震盪過後,內銀股很快會因人民幣升值預期而重拾升勢。
保險股佔據升幅榜
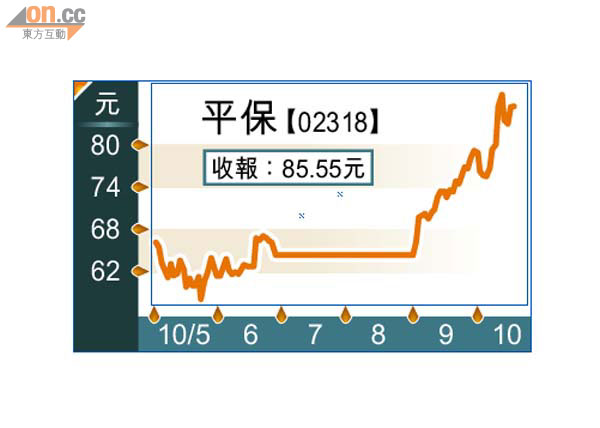
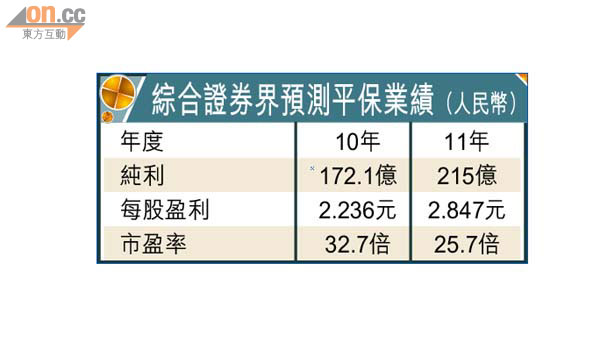
由行情表上的勁升股榜,睇邊類股票最得益應該一清二楚。的確,長遠而言,擁有龐大存款及定息投資基礎的保險股,所受影響最為正面。以平保(02318)為例,截至六月底的投資資產有6,556億元(人民幣.下同),當中六成三,即4,111億元是債券投資,另有一成五約1,017億元是定期存款,這類定息回報項目,一般都可得益於加息周期。
可是,保險公司通常持有的債券是三至五年期,定期存款也需等到期再重訂條款,故加息對業績的影響要一段時間才浮現,但A股回勇,平保本身擁有近400億元的證券投資應水漲船高,短期業績有被重估的可能,股價表現應可優於大市。

A股回勇,平保擁有近400億元的證券投資亦應水漲船高。 (資料圖片)