Fundman睇市:金鷹抵買程度唔輸蝕
全球賭徒雲集,等住中國將人民幣升值,亦因此,連政策唔多「就」的內房及內銀股,近期都先後被掃高。筆者深信中央會畀人民幣升值,以紓緩因商品價格攀升而對內地通脹帶來的推拉作用。不過,要好似大炒家索羅斯所講,最少升值一成,恐怕可能性微乎其微,事關吸引更多熱錢湧入,唔單止令調控通脹的目的適得其反,投資泡沫更只會愈吹愈大。而近年內地出口商受人民幣升值及勞動法兩面夾擊,利潤已是微薄之極,一下子升值太多,整死賴以支撐GDP的出口經濟,對邊個都無好處。近個多月人民幣兌美元經已升值接近2.4%,估全年升值4至5%,機會最大。
等咗好耐,港股終於肯停一停,抖一抖。藉着美元反彈,A股回吐,滙控(00005)上星期預託證券收市價又腳軟,恒指周一復市跌288點,收報23,469點。客觀環境,巨無霸友邦(01299)千億招股展開,路邊社消息話國際配售部分,分配比率比預期多,結果餵飽晒班大孖沙,港股升勢都要慢番落嚟。史提芬估計,短期大市有機會先在23,200至23,500點之間整固,等下周聯儲局議息,可能推出二輪量化寬鬆之前,再炒一轉。
百貨股表現落後
近期港股雞犬皆升,唯獨內地百貨股表現相當沉悶,早前向看官推介過的銀泰(01833),算係一枝獨秀,年初至今升60.2%,金鷹(03308)都唔錯,升25.8%,香港地產商經營的新世界百貨(00825),升得4.9%,老牌百貨百盛(03368)仲跌2.1%,表現令人失望。
常言道,股市係最有效率的投票機器,表現麻麻必有原因,尤其是市盈率閒閒地二十五至三十倍的百貨股,投資者自然會挑剔啲。新世界百貨截至六月的全年盈利升得6%,百盛今年上半年業績升9.3%,單位數字增長,都幾趕客(儘管低增長主要來自一次過的僱員購股權開支影響,實際應有18%的增幅)。
跑贏也必有道理,銀泰上年業績升咗42.8%,盈利基數最低的金鷹更誇張,上半年有5.1倍增長,賺4.61億元(人民幣.下同),即使扣除可換股債券公平值變化,實際增長大約20.1%,但同店銷售升幅達25.4%,表現最佳。
自置物業比例高
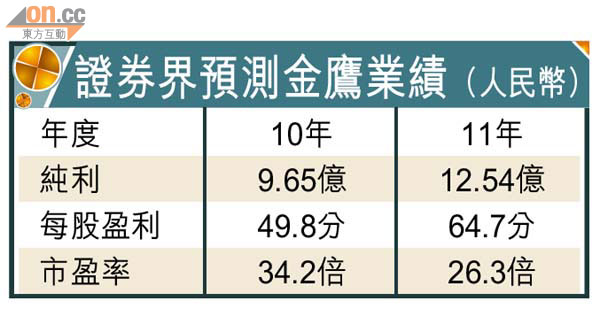
根據彭博統計資料,近年被投行認定為開店採取平衡策略,自營店及分包出租相對平均,且自置物業比例高達七成,較能享受到磚頭升值的金鷹,今、明兩年盈利升2.84倍及30%,至9.65億及12.54億元;銀泰則升20.5%及26%,至5.57億及7.02億元。目前,金鷹的一一年預期市盈率為26.3倍,比銀泰的25.5倍稍高3.1%。按PEG稍低過一倍的「抵買指標」計,一一年銀泰是0.98倍,金鷹則為0.87倍,同樣值得考慮。
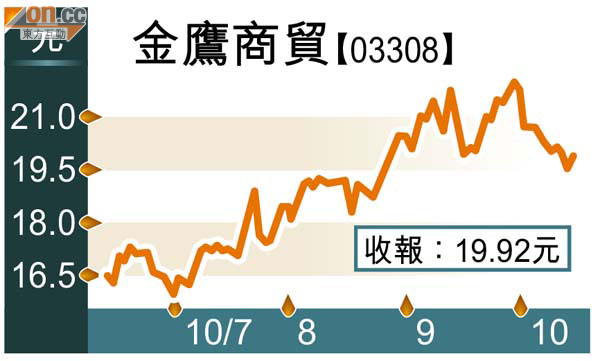
金鷹股價由五月低位12.5元,升至十月初最高見23.2元,拋離大市太多,但近日由高位已回落一成四,凸顯落後於大市近期升浪的情況。過去五年,平均市盈率28.6倍,一○年估值34.2倍,溢價19.5%,或許短期會繼續為超買作出修正,如果能回到18元,將顯得更吸引。