人民幣結構存款是在《清算協議》簽署修訂後才崛起,特點是在計算本金及利息時,皆以人民幣作單位。它們較一般存款複雜,在於產品會掛鈎其他資產,投資者須對這些資產的表現預測準確,才有機會獲得較一般定存為高的息率。
睇錯市 保本無息收
相反,一旦「睇錯市」,最壞的情況是只可收回本金,沒有利息,回報較做定存還差,並失去將資金作其他投資增值的機會,不過相對於結構掛鈎票據,如股票掛鈎票據(ELN),結構存款卻沒有接貨的風險。
滙豐、恒生、渣打、星展、花旗等都有推出不同類型的人民幣結構存款,形式大致分為「貨幣掛鈎」及「利率掛鈎」兩大類,最低投資額為2萬元人民幣,最短的投資期為六個月。
掛鈎外幣或倫敦拆息
「貨幣掛鈎」形式的人民幣結構存款,掛鈎的資產除人民幣外,也牽涉美元、澳元等外幣走勢,投資者所得的利息回報多少,在於掛鈎的資產是否如預期般上升或下跌。
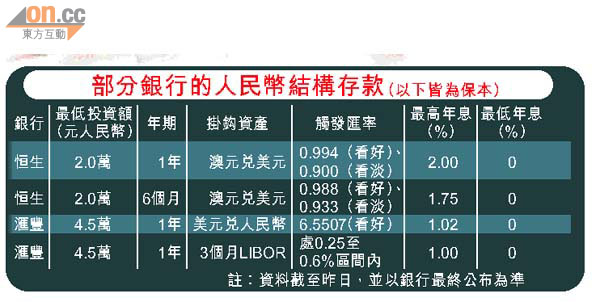
現時仍接受認購的恒生「人民幣結構存款」,入場費2萬元人民幣,存款期可選六個月或十二個月,掛鈎貨幣為澳元兌美元,並提供看好及看淡選擇。如據昨日資料,存款期十二個月、掛鈎澳元兌美元的歐式看好人民幣結構存款,觸發匯率是0.994(觸發匯率或按日變動,此為昨日資料),在到期時若澳元兌美元等於或高於0.994,投資者便可獲得最高2厘年息回報。相反,若到期日時澳元兌美元未能觸發既定水平,投資者只能取回本金,沒有息率回報。
滙豐人民幣結構存款產品則不用緊盯其他貨幣走勢。它的掛鈎資產為美元兌人民幣。按昨日資料,觸發匯率為6.5507,只要在到期日時,美元兌人民幣匯率低於或等於觸發匯率(即人民幣升值),便可獲得1.02%年息,反之則沒有利息,只能取回本金。
另一類人民幣結構存款則屬「利率掛鈎」形式,主要參考三個月美元倫敦銀行同業拆息(LIBOR)來釐定回報,並為合約設定區間範圍。以滙豐為例,一年存款期、掛鈎三個月LIBOR的結構存款,入場費4.5萬元人民幣。只要在投資期內任何一日LIBOR等於或處於0.25至0.6%區間內,便可計息。
若每一個交易日LIBOR均處於此區間內,投資者最高可獲1%年息,若只有一半日子處於這區間內,投資者便只能獲0.5%年息,如此類推。此產品每三個月派息一次。