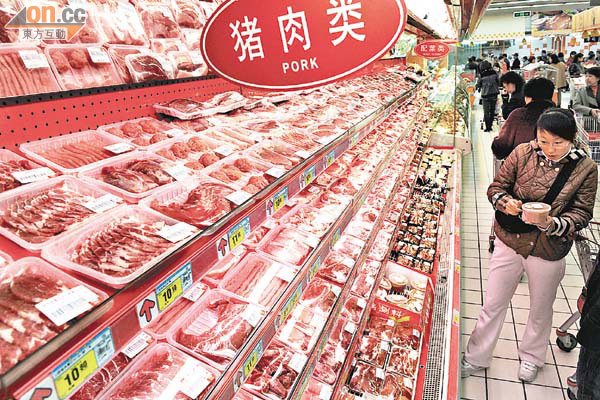
目前,中國是全球最大的豬肉消耗國,隨着市場高速發展,加上中央政府不斷收緊對食物衞生安全監管,令行業門檻提高下,一直極為分散的豬肉屠宰及加工行業,近年在國策推動下不斷整合,幾家龍頭企業不斷透過收購合併,在擴大市場滲透率的同時,亦令冷凍鮮肉行業逐漸形成寡頭壟斷的形勢。
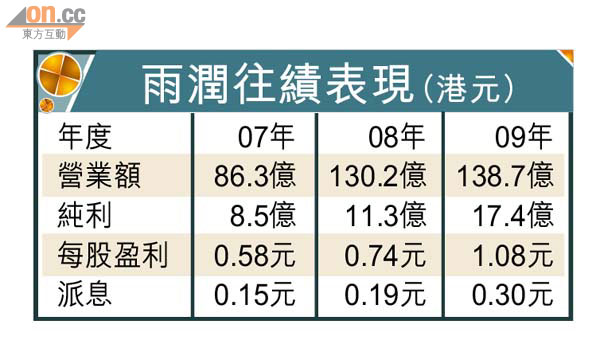
環顧內地肉類市場,A股雙匯、荷美爾、萬威客,都是位居前列的冷凍及低溫豬肉供應及加工企業,但要數本地股民可以直接「參與」的,非基金愛股雨潤食品(01068)莫屬,公司從事生產及供應冷鮮肉和冷凍肉,並涉足下游的豬肉製品深加工,產品以「福潤」、「雨潤」、「旺潤」及「大眾肉聯」等品牌推出市場,客戶主要是內地大型超市。
截至六月底止半年,雨潤純利13.09億元,增長55.7%,每股盈利0.762元,派中期息0.2元;期內營業額86.93億元,升49%,業績稍勝證券分析員預期,主要原因,是受惠今年一至五月上游屠宰及銷售量分別錄得60%增長,抵銷期內豬肉價格下跌6%的影響,亦令上半年上游業務經營利潤率可維持在16.8%水平。毫無疑問,這也是多得近年產能改造及品牌建設,使雨潤在內地消費者心目中的品牌價值提升。
擴產配合需求增長
由第三季開始,內地食品通脹開始有升溫迹象,豬肉價格扭轉近一年的跌勢,自七月份開始展開反彈,預料有關趨勢對雨潤生豬上下游業務毛利有利好作用。再者,過去幾年,雨潤不斷投入固定開資,擴大生產線規模,上半年新產能利用率低於七成,有條件配合消費者需求的增長,提高產能刺激盈利。
不過,市場環境向好,亦吸引了新競爭者的加入。上半年,中國中糧集團便高調地進軍豬肉深加工業務,以1.94億元全購深圳及廣州的第一品牌萬威客食品有限公司,並宣布以超過150億元,重新打造旗下肉食業務供應鏈。
配售股份盡入強手
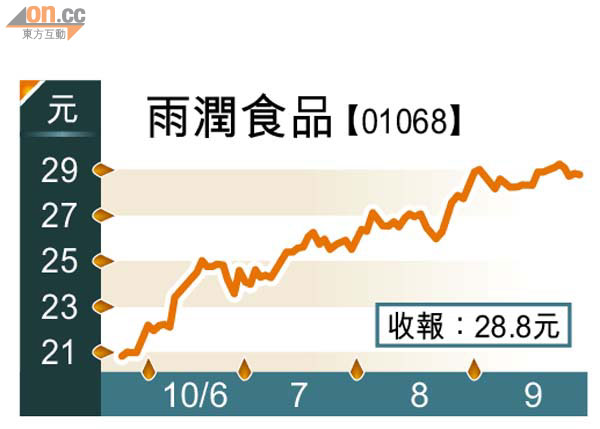
為迎接新挑戰,加速收購步伐,今年四月,雨潤以先舊後新方式,按每股23.88元配售1.66億舊股及9,000萬股新股,集資21.15億元配合業務發展,由於涉及舊股配售,且大股東持股量首次低於三成,一度拖累股價,配股後最低見過18.28元,但隨着大股東表明並無放棄雨潤之意,市場消息亦指過半數的配售股份,獲中國私募股權基金厚樸投資管理,以及新加坡主權投資基金淡馬錫為首財團承接,之後股價便扶搖直上,本周最高見過29.9元,創下歷史新高。
綜合證券商預測,估計雨潤純利會由○九年的17.45億元,增加至一○年及一一年的22.76億元及27.11億元,伸算一○年市盈率22.4倍,作為一家業務與民生息息相關,防守性極高的內需企業,估值仍然極具吸引力。