大市亦步亦趨,挑戰一月及四月的高位22,671及22,388點,以尋日收市指數計,距離第一個關口22,388點經已唔夠400點,萬一升穿22,671點,大W底頸線破位,理論上可見24,521甚至26,371點,但話分兩頭,港股靜咗大半年,技術走勢的準確度,唔多唔少會有影響。
平心而論,港股預期市盈率唔高,今年大約是13.9倍,同歷史上每次高位至少去到二十至二十二倍有一段距離,而且美國失業率高企,通脹亦無迹象回升,美國聯儲局及政客對低經濟增長「零容忍」,港美息短期回升無望,唔信睇吓聯邦基金利率期貨,明年一、三及四月的三次會議結果,利息高於現水平的機會率,只得2.6%、5.2%及9.7%,假如港息長期處於不合理的低水平,負利率日子持續多一年半載,問題未必太大,但萬一未來三至五年都如此,股市就無理由仲係目前水平。
零售股塘水滾塘魚
近期本地零售股炒得火熱,可惜唔少市值唔夠秤,基金能夠參與機會唔多,再睇之前的長期低成交,看來今浪又係塘水滾塘魚味道,擔心熱潮一過,炒家隨時會逃生無門。
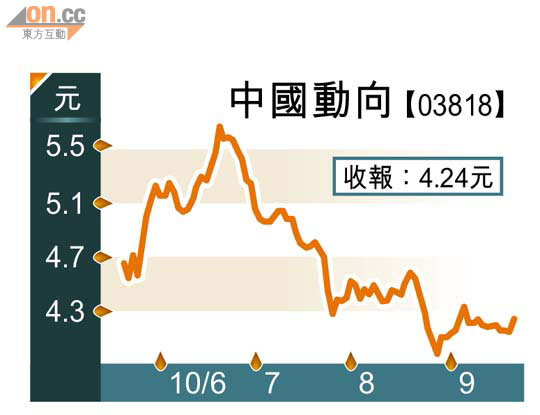
上個月中期業績出籠,史提芬彈過中國動向(03818),建議股民留意經營效益及股本回報下跌,到底是暫時性,抑或在經營方面真係不及對手。長遠而言,股市的確是一個相當有效率的投票機器,優勝劣敗。回顧今年幾隻運動用品股,安踏(02020)升了43%、李寧(02331)跌17%,中國動向跌幅竟然達31%,如果以下半年開始計數,情況更明顯,安踏升71%,李寧升6.8%,中國動向跌20.5%,後者的大部分跌幅,都是在中期業績曝光之後錄得。
估值抵銷經營差距
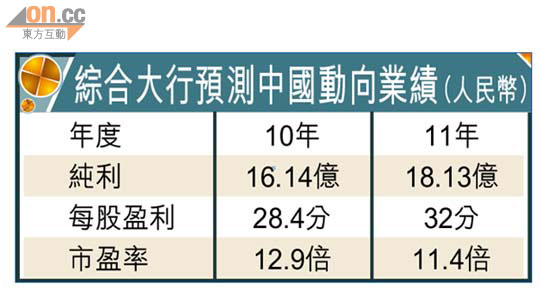
不過,眼見近期中資汽車及內需股熱度回升,安踏也屢創新高,筆者正考慮大落後的中國動向,值唔值得博反彈。比較之下,安踏預期市盈率24倍,中國動向只及一半,大約12.9倍,儘管中國動向股本回報率,預期不及前者的24%,估計今年約17至18%,但估值上的差距,似乎足以抵銷兩者的經營能力上的差距。
筆者結論是,如果手上有安踏,會建議換貨,沽掉一半至三分一,買入中國動向,以及筆者認為另一被低估了的361度(01361);未有貨的,也值得小注一試,短期股價在4元,相信已經見底。