本文重點
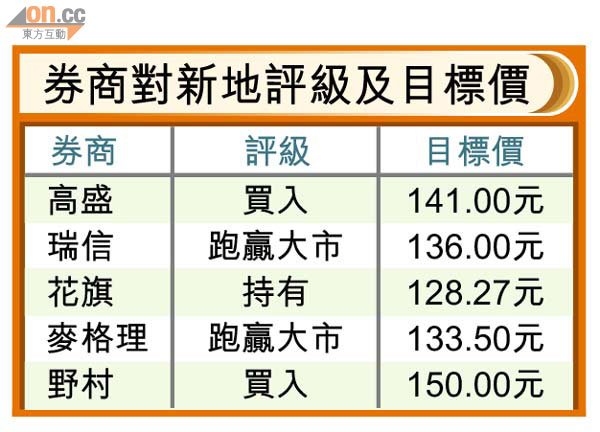
新地(00016)業績理想,多家大行都調高其目標價,其中高盛更提出四大理由建議購入新地。
該行指出,新地二○一○年度的售樓收益已鎖定70%,讓集團可花更多時間去提高新項目的毛利,並可透過將旗下工業大廈重建增加其土儲,加上新地陸續有豪宅新盤開售,為集團造就正面的訊息。再者,市場低估了新地的投資物業組合,故將其目標價調高1%至141元。
麥格理預期,新地未來將投入多達140億元,用作增購土儲,淨負債或會由現時的15%升至20%,維持「跑贏大市」評級及133.5元目標價。野村亦維持新地買入評級,目標價150元。
瑞信調高目標價9%
瑞信亦調高新地目標價9.67%至136元。瑞信指出,新地剛公布的業績較該行預期高4.9%,期內售樓毛利達到44%,預期今、明兩年度集團的售樓收益續有強勁增長,料分別達90億元及130億元,故該行將新地一一及一二年度的盈利預測各自調高3%及5%,意味着今、明兩年度集團的盈利或升26%及19%。