內地PMI從四月高位55.7級級落,去到七月低見51.2,分析師相信一來受歐洲出口放緩影響,但更致命係內地壓抑樓價,對冷卻經濟衍生了副作用。滙豐都有編制PMI指數,分別在於覆蓋更多中小企業,尋日公布數字由49.4反彈到51.9,反彈情況更明顯,奇就奇在內地股市好似視若無睹,反應全無。
港股水盡鵝飛,就連平時鮮有留意的香港零售數字,都被炒家作為入市藉口,港府公布七月零售業總銷貨價值272億元,按年升18.9%,一眾零售股自然乘勢發難,當中不缺一些長期買賣兩閒的「發霉」零售股。景福(00280)、漢登(00448)、安莉芳(01388)、慕詩(00130)升幅介乎16.4至21.3%,儘管近期本地零售股中期業績普遍唔錯,但看官追入前最好留意其交投歷史,以免虛火一過,上車容易落車難。
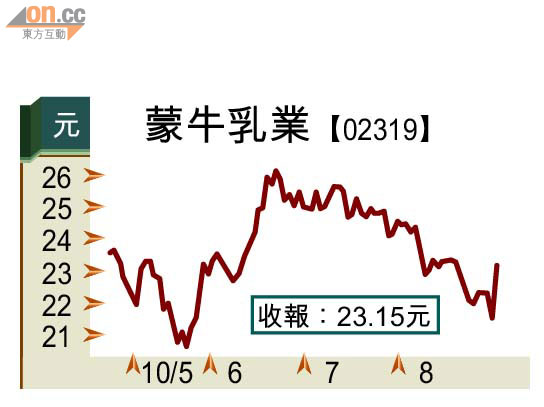
內地乳業巨人蒙牛(02319)前日受中期業績拖累,股價跌至最低見20.6元,但到尋日多家大行出報告睇好,一次過升番晒,報23.15元升1.65元,低位回升足足一成二。
毛利下跌有迹可尋
唔能夠否認,在蒙牛中期業績曝光時,筆者並無太大印象,也低估了市場反應。事實上,作為一家平均市盈率26.4倍、絕對唔算便宜的內需品牌,對蒙牛挑剔一點也不為過。筆者起初覺得其業績唔起眼,主要係見到半年純利6.19億元(人民幣.下同),倒退6.51%,以近日業績期唔少股份業績升,股價都未必升,跌就肯定被人踩多兩腳去推斷,以為蒙牛都會有類似下場。
蒙牛銷售額增加19%,純利不升反跌,主要同生產奶類飲品的原乳價格上漲、令毛利率下降有關。期內,毛利率由去年的26.7%跌至26.2%,銷售費用升幅同樣高於銷售額升幅,達34%,拖低了盈利,估計同近半年內地競爭對手伊利,希望擴大液態乳產品市場份額,蒙牛需增加推廣及將產品降價迎戰有關。
市場份額未有分薄
不得不認,筆者忽略了中國原乳市場價格極透明,年初至今蒙牛股價跌了16.6%,跑輸大市一截,已預早反映問題,而且毛利最終收窄幅度也低過市場預期。回顧過去五年,蒙牛銷售成本主要來自採購原乳,佔總成本介乎73至80%,上半年是73.7%,其實採購表現比預期好,更重要的是,上半年液態乳銷售增加21.1%,佔總收入八成六,也可見到沒有被伊利搶了生意。換個角度,蒙牛今次業績查實相當唔錯。
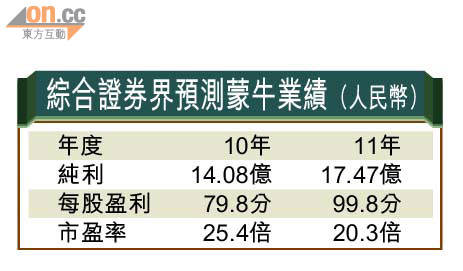
尋日抽升後,一○年估值升至25.4倍,較平均值低4%左右,以上半年銷售額及毛利表現,筆者主觀估計,較合理是出現一至一成半溢價,今浪股價,有機會至少見到26至27元。