近期市況悶悶哋,焦點落番去公司業績身上,就快踏入第四季,基金經理見市況都無起色,唔少都搵藉口糟質一啲高Beta或者今年走勢優於大市的二三線股,實行鎖定既得利潤,做到年尾份成績表好好睇睇等分花紅,形成近日唔少成績唔錯的公司,股價每每見光死,業績稍有差池,下場就會相當悽慘。
較令人失望要數中國人壽(02628),公布業績之後未停過被洗倉,而且沽空唔細,睇怕今次國壽都手尾長矣。上半年國壽賺180.3億元(人民幣.下同),同比升7.4%,卻是已公布業績的保險股中最低,拆開兩季計,第二季賺78.2億元,又比第一季102.1億元倒退23%,最致命係新業務增長達唔到分析員預期的13至15%,上半年得10.9%。
國壽後市難寄厚望
展望未來幾年,競爭趨激烈下,國壽保費收入增長會進一步放緩,A股唔掂,人民幣加唔到息,投資收入唔能夠抱期望,短短一星期股價跌咗一成,但一○年二十五倍預期市盈率,加埋預期兩三年內盈利平均得10至15%增長,儘管反映業績的沽盤消化得七七八八,但直覺話畀史提芬聽,即使大市好轉,有排都唔會輪到佢,保險股中,未復牌的平保(02318)仲係首選。
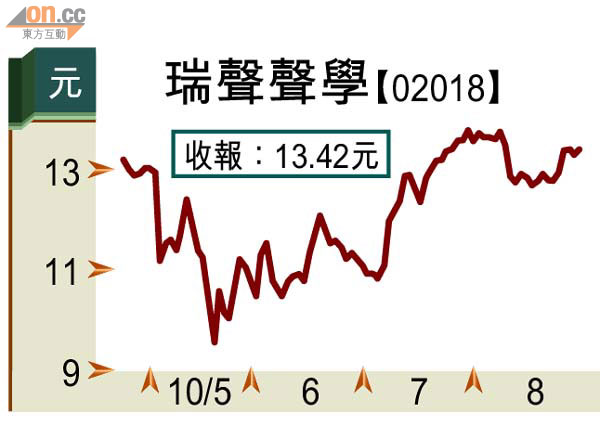
專做微型喇叭的瑞聲(02018),中期賺3.82億元,大增九成七,業績出完股價仲有0.12元進帳,收報13.42元,在業績期中都認真算叻。
隨着電子消費品體積愈來愈纖巧,微型的零件例如揚聲器及數碼影像使用的光學產品及解決方案需求不缺,瑞聲主要客戶群包括韓國三星、美國蘋果公司及HTC等,產品要求高(例如iPhone的微型喇叭),產品毛利亦高,上半年增長就主要來自毛利率的改善,由41.8升至44.1%,毛利升七成去到5.88億元。
橫向發展彰顯優勢
從管理層透露發展纖薄的LED電視揚聲器計劃,新增定單會係未來幾年業績增長來源,瑞聲看來極有興趣把聲學電子消費品解決方案技術橫向發展,今年先後收購晶圓級玻璃模塑技術,並投資在一間消費相機攝影的閃光燈及閃光模組公司,藉本身與幾間流動通訊設備公司的關係,應不難達事半功倍之效。
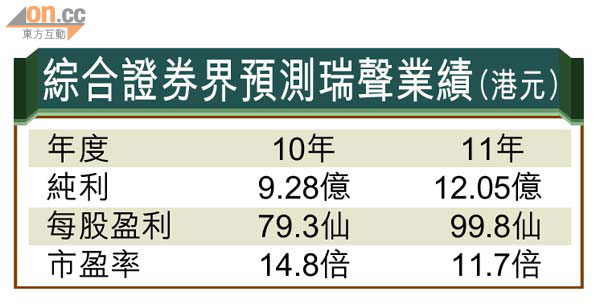
預期未來兩年瑞聲盈利增長近三成,儘管一○年預期市盈率14.8倍,工業股中唔算平,機殼龍頭巨騰(03336)估值就只及其一半!但超過兩成的資本回報及預期增長,除非業績有閃失,否則出現低估值機會唔大,唔想高追,或要等跌市先有機會執平貨。