本文重點
港股上周表現差強人意,甚至開始步入弱勢,加上成交額縮水,反映暫未有資金願意入場。港股缺水唔單止令重磅股腳軟,二三線股亦鳴金收兵,無人願入場做嘢,邊有股仔炒得郁,志強知搵食艱難,尤其九月十月都係傳統股災月,切忌輕舉妄動。
有關全球最大肥料廠Potash Corp.的交易還未有定案,但收購戰令市場憧憬化肥價格上揚,內地的化肥價格在三星期內升咗5%,中化肥(00297)是Potash在內地的策略投資企業,在這場收購戰中已率先受惠。
受惠農產品漲價
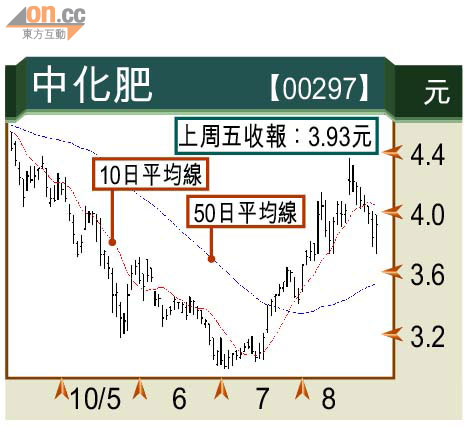
隨着內地農產食品價格上升,即使短期無法扭轉內地化肥供過於求的情況,但行業基本面已見底回升。而小麥價格的飆升,極有可能成為化肥價格回升的催化劑,近期農民加大在化肥上的投資以提高糧食產量,對中化肥亦有正面幫助。中化肥已公布中期業績,上半年股東應佔純利3.4億元,扭虧為盈,只要化肥價格轉趨穩定,料集團下半年業績可進一步改善。現價買入,目標價4.4元,跌穿3.7元止蝕。
中化肥(00297) 目標價:4.4元 止蝕價:3.7元