近期業績股有見光死的情況,中期成績表差的自然難逃一跌,但筆者發現更多的暴跌股,原因是分析員的估計太樂觀所致。講到尾,同市場擔心美國經濟雙底衰退,避險情緒高漲不無關係,大孖沙搵個藉口減磅。唔信!不妨睇番過去兩個月金、銀,甚至瑞士法郎兌美元都處於極強勢區域,持續在高位徘徊,而且,美股恐慌指數(VIX)近期跌到22至25水平已不願再跌,兼且有回升迹象,始終無法重返四月份「歐豬」國債出事前的15至20水平,種種客觀條件結果,短期大市未能太過樂觀。
內需股值得望多眼
中長線而言,內地股市平均市盈率只係十五倍左右,十分接近歷史下限,香港上市中資股份亦然,筆者認為估值上已有相當吸引力,也反映下半年及明年業績受外圍因素影響放緩的可能性,或者出口類股份應該避一避,但內需股所受影響估計會有限,值得望多兩眼。
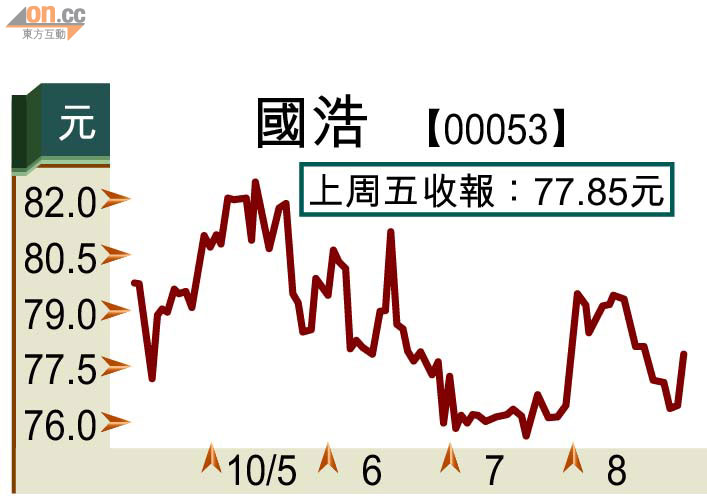
國浩集團(00053)出成績表,截至六月底止全年賺28.31億元,比○九年同期,受金融海嘯影響下的4.75億元,大升4.95倍,每股盈利8.71元,派末期息2元。誇張的增長,來自環球金融市場投資氣氛改善,投資收入大增,更重要的是,前年有筆14億元的匯兌損失,今年倒過來有5.75億元匯兌收益,一來一回接近20億元的變動。
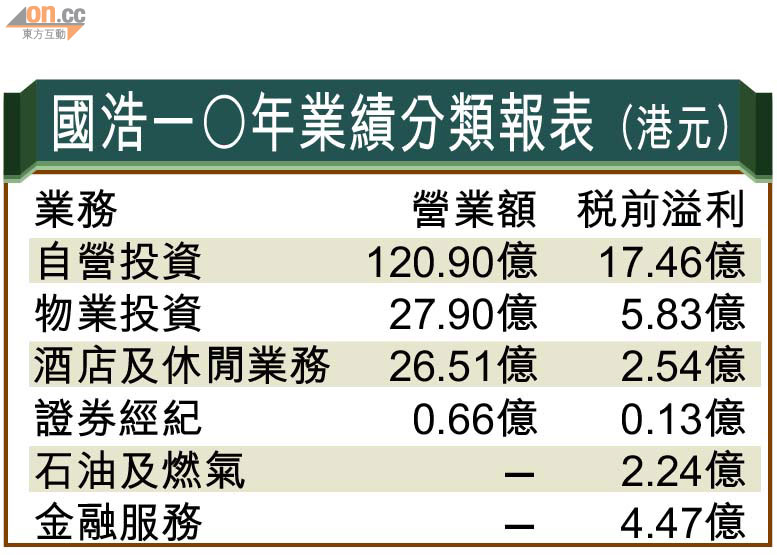
當年賣掉道亨後,國浩一直保留現金作金融及其他發展,今次業績豐收,除石油及燃氣項目貢獻減少外,其實各項目收益都有改善,溢利貢獻由大至小排序,分別來自金融投資、物業投資、金融服務、酒店、石油及燃氣,以及證券經紀服務。
業務收益全面改善
從資產負債表的變化,國浩可供出售金融資產從去年六月的33.7億元增至59.6億元,升76%,交易及金融資產更由27.9億元增至181.4億元,升幅5.5倍。但值得留意,以去年十二月中期報告比較,今年頭六個月無再度加碼舉動,未知是資金到位?抑或由樂觀變為審慎?
以投資角度,國浩以手上433億元股東資本,一年來為股東賺取大約27億元稅前回報(已撇除匯兌收益),股東資金回報率6.23厘,或許跑輸去年至今年六月恒指的10.8%升幅,但比存入銀行或者買國債收息理想。而且,現價買入盈利回報有8.8%(同樣剔出匯兌影響),股息率3.6厘,自問過去一年投資回報未達此成績的看官,值得考慮作收息避險之選。