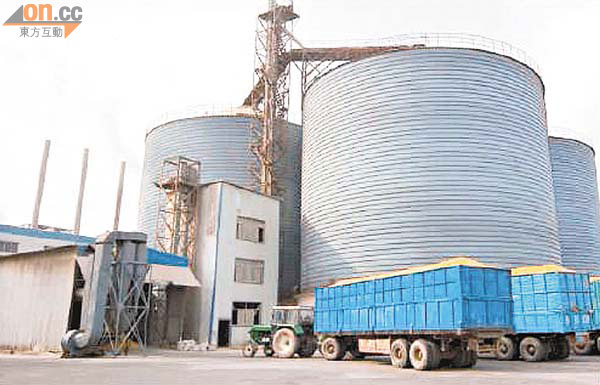
基本因素方面,西王糖業主要在內地從事生產各種澱粉糖及玉米副產品,並於中國境內外進行分銷及銷售。集團總部位於中國山東省鄒平縣,擁有綜合連貫的生產設施,故能大大提高資源的使用效益及延長玉米價值鏈的能力。
目前,集團的玉米處理能力為每年150萬噸,並且為中國最大的結晶葡萄糖生產商,年產能為80萬噸,另外,集團亦為中國首個結晶果糖拓展商及最大的葡萄糖酸鈉生產商,結晶果糖及葡萄糖酸鈉年產能分別為5萬噸及10萬噸。集團的主要原料為玉米,主業大致分為兩大類:澱粉糖(包括結晶葡萄糖、結晶果糖及果葡糖漿)及玉米副產品(主要包括玉米蛋白粉、玉米糠麩飼料、玉米胚芽、玉米澱粉及葡萄糖酸鈉。)
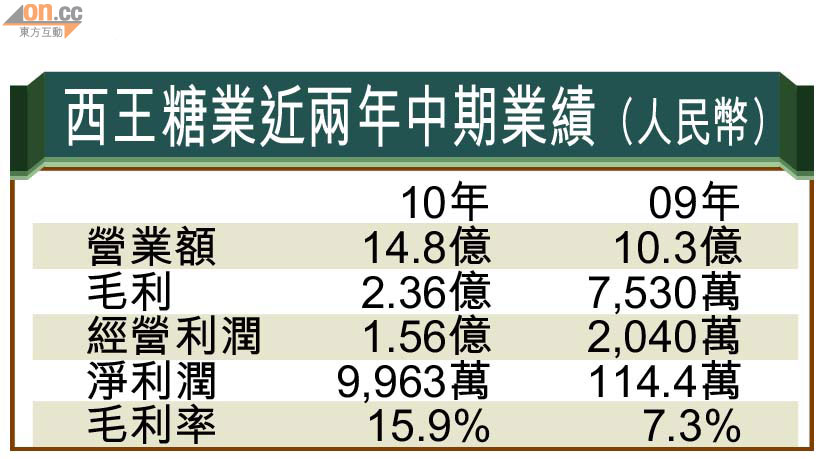
西王糖本周初剛公布截至今年六月三十日止的中期業績,上半年營業額升44%至14.8億元(人民幣.下同),淨利潤增八十六倍至9,963萬元,毛利升213.5%至2.36億元,毛利率升8.6個百分點至15.9%,維持不派中期息。期內,集團用於投資活動的現金淨額約為2.05億元,主要用於興建低聚糖廠房及提升發酵廠以增加葡萄糖酸鈉的產量。
西王糖在業績報告中指出,期內錄得營業額及溢利大幅增長和利潤率明顯改善,主因是集團於○九年上半年受到三聚氰胺事件影響,對財務業績造成重大打擊。不過,集團已完全脫離該事件的影響,因此期內的銷售業績從低位強勁反彈。
成本上漲有力轉嫁
另外,儘管玉米價格顯著上升,但集團仍有能力透過增加產品的售價以轉嫁成本。事實上,集團期內的玉米平均採購價格按年上升約25%,而佔營業額約一半的結晶葡萄糖的平均售價亦上升約39%,另外,玉米副產品及其他產品的平均售價也普遍上升約10至35%。此外,由於市場對集團產品需求強勁,在整體銷售量較去年同期增加約9%之下,令整體業務表現錄得理想成績。
目前,中國人均食糖消費量約為每年10公斤,發達國家一般為每年30公斤以上,世界平均水平則為每年23公斤,反映中國目前民眾的食糖消費遠低於發達國家,可見行業存在不俗增長潛力。另外,集團正發展低聚糖產品(一種能夠加強消化功能的健康糖),而集團的低聚糖廠房已經落成,預期今年下半年將投產,估計可為集團提供新的盈利來源。
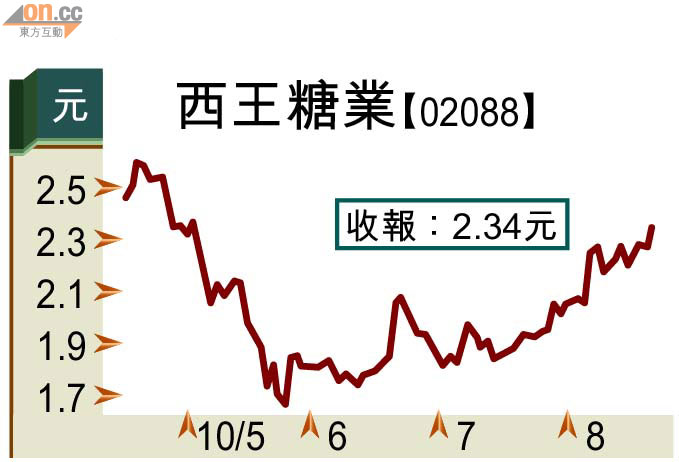
西王糖股價自七月中開始發力,成交轉趨活躍,現價仍守穩上升軌支持,10日線先後上破50日線及100日線,中線呈強勢,加上有佳績支持股價向上,不妨作為中長線投資組合之一員。