上周聯儲局的議息聲明,表明會再出招透過買入國債令中長期利率回落,以量化寬鬆刺激消費及就業,可惜股市反應冷淡,反而美債息近日卻是級級落,連帶港元一個月及三個月同業拆息,尋日分別回到0.2厘及0.3厘,由六月底至今已經跌近一半,山雨欲來的通脹,以至全年5%的GDP增長比對(估上半年6.6%,下半年為3.5%),歷史話畀我哋知,錯配的超低息只會製造投機泡沫,奇就奇在今次只見樓市起泡,股市成交卻未見起色,會唔會喺第三、四季發威,我哋又不妨拭目以待!
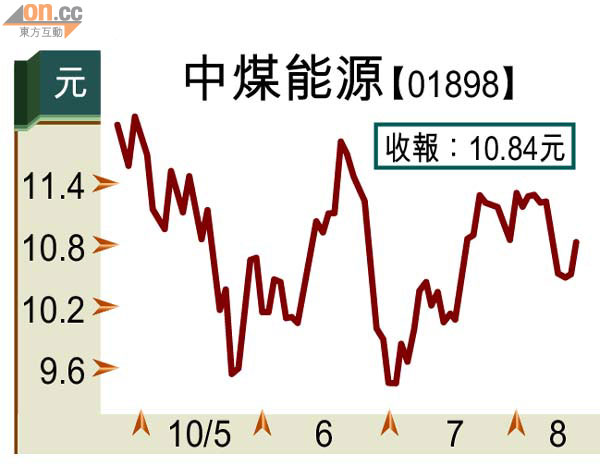
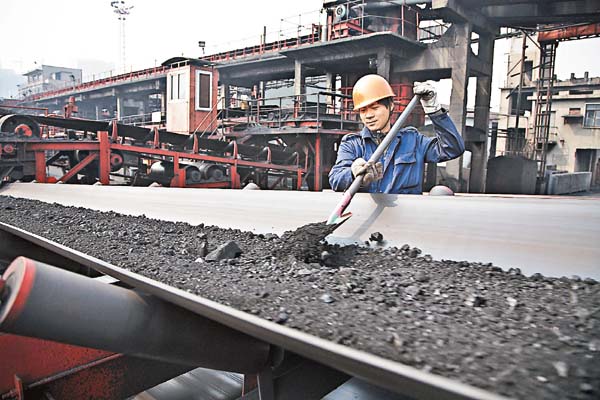
中煤能源(01898)爆冷入咗成分股,染藍消息刺激股價升0.34元,報10.84元,公司剛出中期成績表,半年純利錄得破紀錄的54.46億元(人民幣.下同),比○九年同期升25.4%,較○九年下半年淡季的34.86億元,更大升56.2%。
煤價受限有損盈利
中煤半年收入增長54.3%至350.9億元,銷售額升幅遠高於純利,主要是毛利率由去年同期的29%跌到26.6%。管理層解釋,是因為毛利率較低的貿易煤銷量同比升幅較大所致。
再看其他數字,上半年累計生產原煤6,226萬噸,升26.9%;平朔礦區生產原煤5,324萬噸,升24.8%,焦炭、煤機、發電等業務產量保持穩定增長,總實現煤炭銷量5,933萬噸,增幅44.2%,睇番業績前幾間大行的預測,中煤成績表是稍勝預期,唯獨股價由年初至今累積跌23.9%,遠遠跑輸大市,說穿了,同發改委控制燃煤價格,要求龍頭煤企禁止帶頭加價,而集團也要履行承諾按合約價出貨不無關係。
不過,內地煤價年初見了每噸逾800元的高位後,經發改委開腔,現時維持在720至750元水平,這意味着煤企未來盈利增長,將主要來自產能的提升及成本控制,而來自煤價水漲船高的幫助將會大減。
估值合理未算吸引
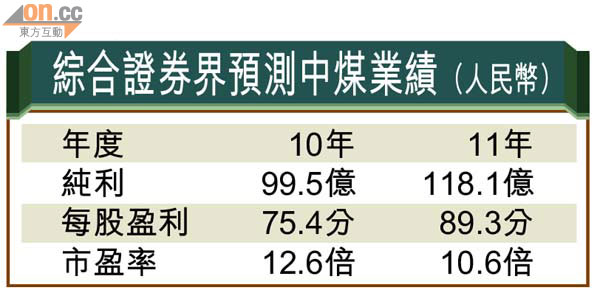
大行估計,中煤能源的業績高峰期,將在今、明兩年出現,綜合預測純利分別為99.5億元及118億元,現價相當於一○年12.6倍市盈率,以一間接近產業周期高峰,賺錢能力中短線受政府政策左右的股票而言,估值合理但不算吸引,尤其結合大約2至2.2厘的股息回報,筆者認為,因揸咗中煤而被悶壞了的股民,不妨趁住染藍消息沽貨,另覓其他佳選。俗語話有危自有機,煤價唔准升,煤企成為輸家,相反華能(00902)、大唐(00991)及潤電(00836)等大型電力股,或係時候可以睇番。