強積金「行業計劃」適合從事建造業及飲食業、按日僱用或僱用期少於六十天的臨時僱員參加,現時只有包括銀聯信託的兩家受託人推出該計劃。銀聯信託董事總經理及行政總裁劉嘉時表示,該公司現有約70萬名計劃成員(包括保留帳戶),其中參與「行業計劃」有25萬名成員,佔整體35%。
適合飲食建造業僱員
她指出,飲食業及建造業,由於從事的僱員流動性高,加上習慣按日發薪,故「行業計劃」可讓僱主及僱員按每日或每周供款;此外,參與該計劃的僱員一旦轉工,若新僱主均參與同一強積金受託人的「行業計劃」,便不用作任何轉換手續,只需向有關僱員索取個人資料及臨時僱員帳戶號碼,便可即時為他供款,減省僱主不少行政工作。
在供款計算上,「行業計劃」較「一般計劃」更為靈活彈性,前者允許按日或按周供款。以日薪計算為例,供款標準是假若日薪不足160元,僱主供款額為7.5元,僱員則毋須供款;如果日薪為160元或以上而又不足260元,僱主及僱員各供款7.5元;如果日薪260元或以上而又不足390元,僱主及僱員各供款15元。如此類推,僱主及僱員的最高供款額分別為每日30元。
反之,按月供款的大多數僱員參與的通常是「一般計劃」,僱員及僱主均須按僱員入息的5%供款,月入低於5,000元的打工仔毋須供款,但僱主則仍須供款。該計劃的供款上限為1,000元。
強積金的「一般計劃」基金選擇較多元化,由於「行業計劃」參與的僱員相對較少,故該計劃的基金選擇不多。現時銀聯信託的「行業計劃」只設有9隻成分基金,包括較基本的混合資產類別、保守、股票及債券基金等,而該公司「一般計劃」則設有20隻基金,並提供俗稱「懶人基金」的目標日期基金及恒指基金等。
基金精簡收費略高
劉嘉時稱,參與「行業計劃」的僱員大多屬於基層人士,投資意識一般不高,故該計劃的基金選擇較精簡。
所謂「小數怕長計」,強積金投資期長達數十年,所以更要留意強積金收費。據銀聯信託「總說明書」顯示,若比較兩個計劃的基金收費,除了保守基金收費相同外,在股票基金及債券基金類別,「一般計劃」的基金收費較「行業計劃」低約0.1至0.3%。若比較銀聯信託的混合資產類別,則以「行業計劃」收費較便宜,但兩者相差只有0.037%。
劉嘉時解釋,基金現行收費是按每年資產淨值的百分比計算,由於「行業計劃」基金的資產值相對較少,而該計劃的行政手續較繁複,加上「一般計劃」近年已先後數次減費,故「一般計劃」收費亦相對較優惠。
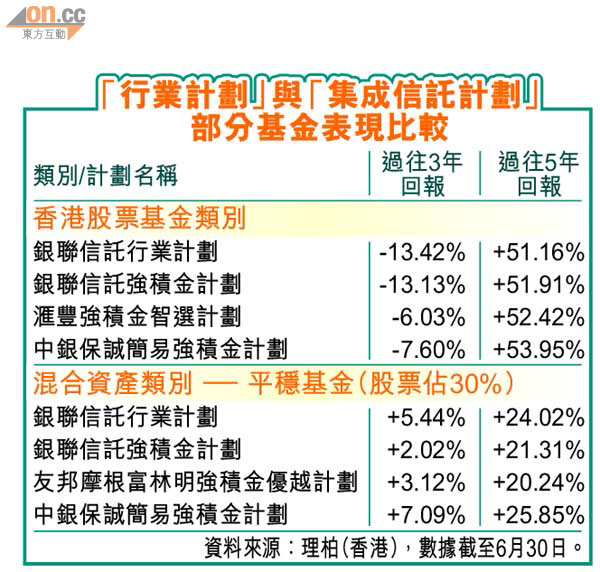
打工仔看到的基金表現一般已扣除收費,在股票及債券基金類別,由於「行業計劃」收費較「一般計劃」為高,故表現亦相對較差。