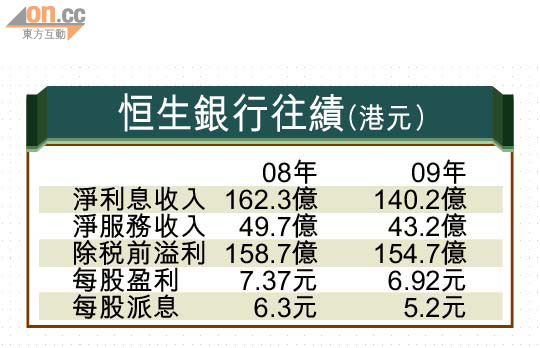
目前,銀行存款利率近零,貸款市場競爭卻未有減退迹象,淨存款銀行恒生面對較大息差壓力,扣除貸款減值提撥,以及其他信貸風險準備前營業溢利,減少6.3%至68.5億元,主要是淨利息收入下降7.7%所致。
非利息收入成亮點
期內,恒生淨利息收益率為1.77%,比去年同期減少二十九個基點,淨息差收窄0.27厘去到1.72厘。業績發布會上,副董事長兼行政總裁梁高美懿提出,即使存款利率依然低企,可是同業拆息近期有所回升,借貸淨息差有回升趨勢,故下半年淨息差即使有壓力,但預期也不會大幅下跌。
恒生業績的亮點,毫無疑問在非利息收入身上,旗下理財業務,商業客戶提供全面跨境業務,上半年表現優異,來自淨服務收入同比升23%至23.69億元,比大股東滙控的14%有過之無不及。管理層歸功於本身強大理財業務平台。除此之外,高競爭的信用卡業務,上半年市場佔有率也錄得增長,人壽保險資金投資組合回報增加,抵銷來自財資業務資產負債管理組合,及存款收入減少的影響。
大行報告意見分歧
業績後,大行意見都幾分歧,里昂認為,上半年淨息差經已比預期理想,估計下半年會有輕微改善,唯獨3.1倍市帳率並不便宜,評恒生會跑輸大市。摩通大通就指,管理層提出4.8厘的全年股息率指引,為符合《巴塞爾資本協定三》,資本需求比預期低,估計一旦息口進入回升周期,對恒生最有利,投資建議中性。
至於睇好的,分別有德銀及美銀美林,前者相信競爭激烈的貸款市場及不太有利的財資業務環境,最壞的情況已反映,未來恒生將受惠於息口回升及財資回報改善,將目標價調高到124元;至於美銀則預期恒生在新產品開發、理財及人民幣等產品上處領先地位,未來內地銀行如煙台銀行等投資,貢獻也會逐漸浮現,相信其前景正面。
派息慷慨的恒生向來吸引唔少「好息之徒」捧場,恒生會否回復到海嘯前派息水平,一直為市場所關注。就此,管理層在業績發布中,特別提及未來派息取向,表示要睇下半年業績,及《巴塞爾資本協定三》要求等因素才決定。有分析員認為,這意味着恒生有可能在下半年,最遲明年再提高派息,根據彭博資訊綜合大行預測,估計今明兩年每股派息分別為5.364元及5.745元,相當於4.85厘及5.2厘股息率,在零息的當下,都不能說不夠吸引。