本文重點
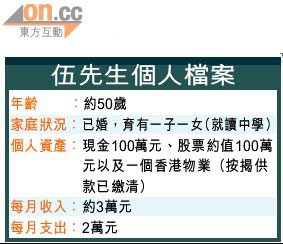
內地連番推出壓抑樓市的措施,影響投資者入市意欲,但在內地經濟起飛及人民幣升值的大趨勢下,無損港人到內地置業的信心。在電子產品公司任職總經理的伍先生,有意到深圳購買一個價值150萬元的物業,到底他如何因應個人財務狀況以決定按揭成數,以及如何掌握入市時機?今期請來兩位專家協助籌謀。
Q:伍先生 A:創盛理財董事陳寶琪
Q:我打算在深圳買入約值150萬元的樓房,以我的財政狀況是否適合這類價格的單位?
A:伍先生距離退休只有約10年,以投資狀態來算,150萬元的價位最為適合,最多亦只可選200萬元的單位,否則負擔會較重。但在地區選擇來看,上海及北京的地點較深圳集中,升值及保值能力較強。
Q:以我的資產分配情況,應該一次過繳付樓價抑或選擇按揭計劃?
A:我認為選擇按揭計劃較適合伍先生的情況,因為內地及香港的按揭息率均不高,你可把剩下的流動資金作其他投資,而且預留一筆現金亦可備不時之需。至於按揭成數方面,較保守的可做三成按揭,最多可考慮做五成。
Q:如選擇按揭計劃,是否應以香港銀行為首選?
A:當然香港銀行較為穩當,但未必所有銀行均有代理內地物業按揭。另外,借港元來供款是比較划算,但你必須小心閱明條款,確保一旦人民幣升值不會影響你的借貸金額。如打算貸款75萬元人民幣,即約80萬港元,你需確保銀行的按揭貸款條文,即使人民幣升值,港元借貸金額亦不變,以避免不必要的匯兌風險。
Q:我應把股票套現來繳付首期嗎?
A:以首期75萬元計算,可以兩種形式付款,第一是運用一半現金,另一半把股票套現;第二是運用物業按揭,因現時樓價高息口低,條款相對不錯。至於選擇哪個方案則主要視乎你所持有的股票是否具升值潛力,如股份潛力佳,我會建議你繼續持有。
樓價跌 入市睇年底
Q:你認為我應盡快買內地物業,以享受人民幣升值帶來的利潤嗎?
A:在內地推出壓抑樓市措施下,近期內地樓價已開始下調,就算人民幣升值,亦可能難以彌補樓價下滑幅度。我相信內地樓價調整期未完,或可待年底才決定入市。