尋日升市,其實升得相當全面,藍籌除咗中國平安(02318)停牌之外,全部錄得升幅,恒指升382點,收報21,412點,當中130點來自收市後出業績的滙控(00005)以及三隻國有銀行股身上。建行(00939)獲銀監會批准供股,集資提升資本的計劃進入最後直路,刺激升勢。即月期指收報21,422點,轉炒高水,由美股及內地股市向好的客觀環境,以及再有資金流入港元,形成拆息級級落的大環境,今個升浪頗大機會挑戰22,000點水平,甚至是四月的22,388點高位。
樓市開始止跌,美國銀行生意最壞時刻應該過咗,業績反彈來自撥備減少,滙控公布六月底止中期賺67.63億美元,增長1.02倍,屬市場預測52.1億至71.6億美元的中上水平,派息無變,維持上一季度及去年同期的8美仙。數字曝光後,倫敦股價升近5巴仙,儘管執筆時,未有地區細分數據,初步睇嚟,市場頗滿意呢份成績表。
滙控短線未威完
查實翻查資料,過去五次業績期(中期或全年),滙控三次(○八中期、○九中期及全年)差過預期,僅兩次(○八全年及今次)高過估計,上次公布時係○九年三月海嘯最恐怖兼供股,股價級級落全無高潮可言,相比今次較綜合預測高6%左右,斷估股價都應該有幾日威吓。講番中資股,人行近期貨幣政策字眼,的確比前時有所軟化,大家都估緊甚麼是「適度寬鬆的貨幣政策」,姑勿論如何,筆者估計對財富效應心理打擊最大嘅房地產稅,至少短期內出籠的機會極微,內房股可以從接近一年的調整浪中作出反撲。
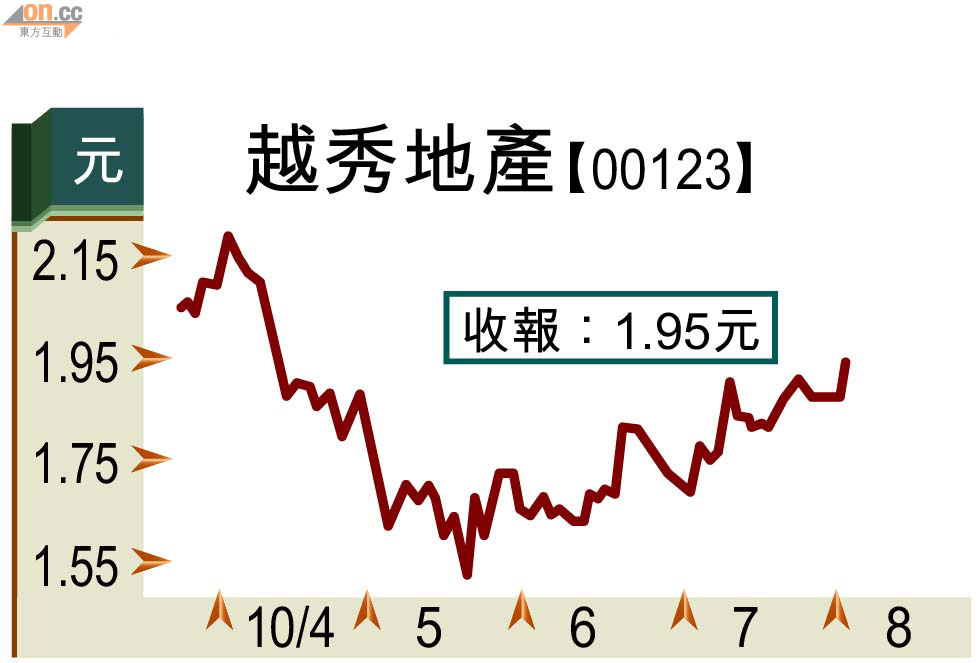
事實上,幾間大型內房股公布的七月份售樓數字相當唔錯,富力地產(02777)銷售額30.92億元(人民幣.下同),比六月大幅反彈89%。一心炒政策轉向,筆者睇中近一年賣掉公路、徹徹底底投身內房建屋生意的越秀地產(00123)。
上半年銷情理想
由於比較基數低,今年首六個月累積售樓收入及面積,比去年同期有1.61倍及58%大幅增長,去到54.23億元及33.18萬平米。細看每月數字,除六月增長輕微放緩外,這主攻廣州市場的新進內房企業,表現唔錯,半年已達到全年賣樓套現目標的七成。
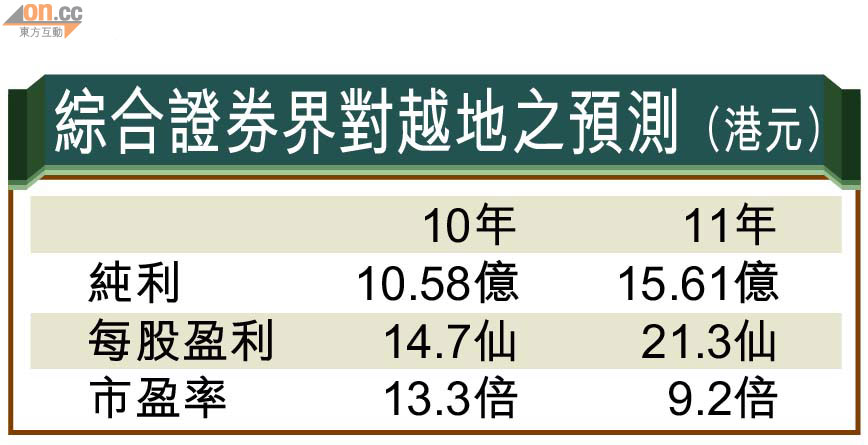
本身擁有750萬方米可建樓面的越地,上半年並無急於補充地皮,大手賣樓後正好趁銀彈充裕執平貨,管理層增加土儲預算今年達50億元,以年內套現金額應是綽綽有餘;再者,越地本身近兩三個月淡市售樓未致太差外,中大型內房股重估後較資產淨值高出一至兩倍不等,而大行估計,越地年底每股值1.97港元,現價仲有1%折讓,相對股價仍然相當具吸引力,不妨留意。