港股反而有苗頭得多,A股明顯轉勢當然幫到唔少,恒指拗腰低開高收,升102點,報20,589點,期指輕微低水3點,報20,586點,六月中開始,恒指在19,777至20,957點之間上落,尋日賓架流傳歐央行今日可能提早在歐股收市前公布銀行壓力測試結果,陰謀論認為報告若然唔好,歐央行斷唔會咁趕住出嚟領功,睇嚟好淡雙方對決,係時候來個了斷,當然好友牌面佔上風得多。
自從中央對內地樓市炒風推行鐵腕冷卻措施,內地樓市成交量大減,唯獨價格下滑幅度仲係未算大,只介乎一至兩成,但大行就愈估愈悲觀,認為真正考驗來自出口及製造業放緩的下半年,估再有一成五至兩成跌幅。
到底係咪悲成咁?見仁見智,如果從現水平再跌兩成,內地樓價由高位累積跌幅會達到三成五至四成,差不多去番○八年內地業主大叫救命,要中央托市的水平。
首階段調控措施開始收到效果,中央斷唔會急於再推房產稅,因整死樓市打擊內需,對經濟百害無一利。近期內房股靜靜起革命,股價由五月低位拾級而上,毫無疑問是市場對今年中央先採取觀察,新樓市調控措施未必出台的共識所推動。
內房估值接近下限
記得金融海嘯前,內需股市帳率介乎四至十六倍,市場賭企業手上土地有大幅向上的重估空間,樂觀得近乎瘋狂,現在看來,雖然內房股股價由五月低位升咗唔少,但抵買的仍然不少,以幾間大型內房股為例,最貴的中海(00688),現價是大行重估一○年資產淨值的2.75倍,其次為華潤置地(01109)1.97倍、富力(02777)1.83倍、世茂(00813)1.79倍,與歷史估值相比,仲係接近下限水平。
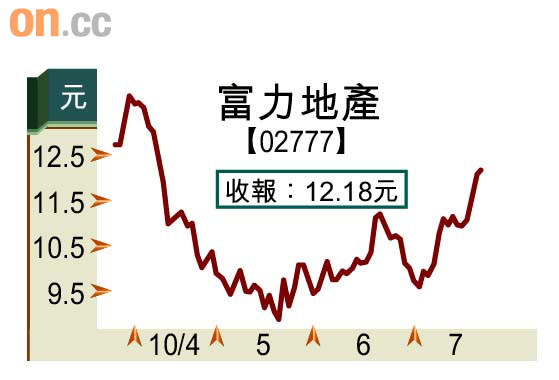
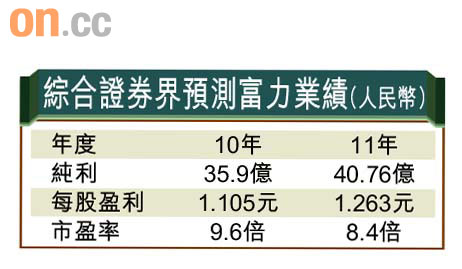
綜合盈利與股息回報,以富力最可取,公司早前公布半年累積樓面銷售收入,較去年同期旺市微跌2%,去到125.16億元人民幣,大約是大行全年預測228億人民幣(比年初調低近兩成)的五成六,下半年,即使再淡些少,達標機會仍樂觀,預期市盈率十倍唔到,有接近3.6厘預期股息,12元左右入貨,三至六個月內應該有不俗回報。