問:記者 答:趙善銓
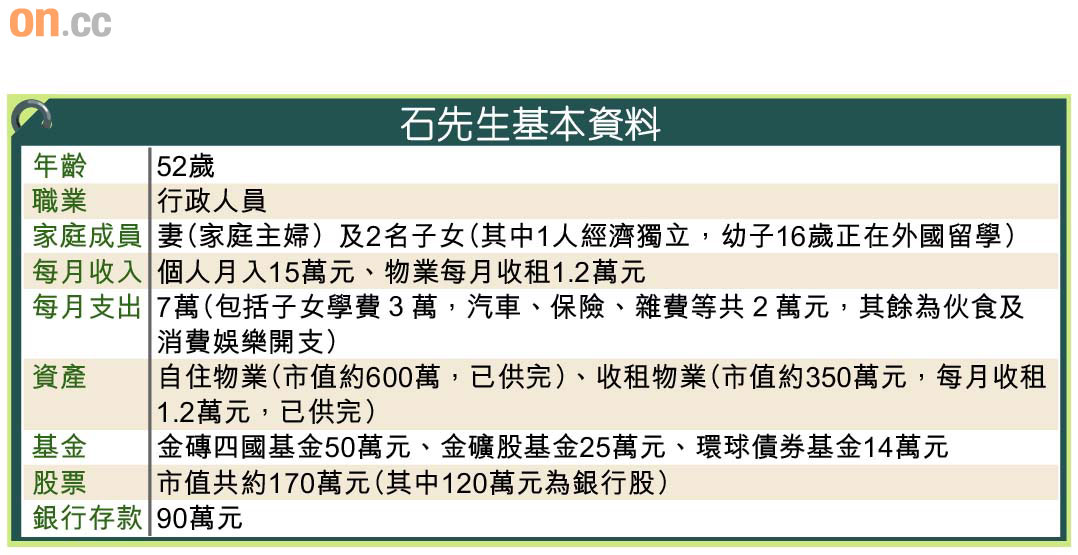
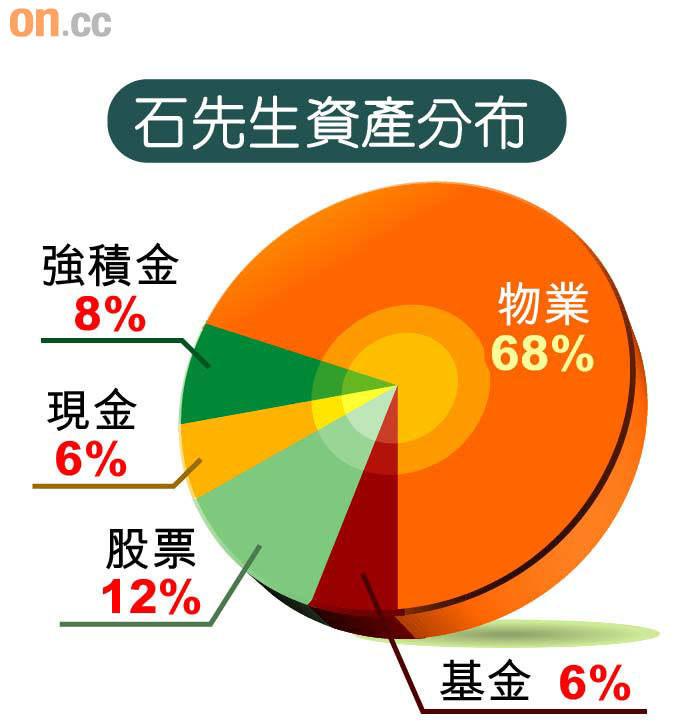
問:石先生現時資產分布正確嗎?
答:石先生屬於高收入人士,但資產分布明顯過分集中於固定資產,一旦遇上醫療需要或投資機會而急需資金周轉,房地產或較難套現。石先生是家中唯一的經濟支柱,但如遇上金融危機、公司裁員等,實際現金流只剩下每月收租的12,000元,而且現時流動資產投放在股票及較高風險的基金,如新興市場及金礦股,潛在回報高但風險亦高,而股票中有120萬元投資均屬銀行股,投資行業亦過分集中。
多元投資降房產比例
問:應如何改善資產分布?
答:流動資產最少應佔20至25%,應把投資多元化。我建議他運用現時收入調整資產比例,減少本港地產投資比例,如趁樓價高考慮將收租物業套現。以350萬元的物業、每月收租12,000元計算,回報率約有4厘,其他投資回報率其實亦可超出此數。
問:石先生想在六十歲退休,希望退休後可應付每月約5萬元支出,現時資產足夠嗎?
答:港人壽命愈來愈長,退休後或需應付三十至四十年的生活所需。石先生如在六十歲退休並維持每月5萬元支出,估計退休時需儲夠逾1,000萬元,單靠現時資產未必足夠。但他距離退休尚餘八年時間,只要每年投資回報控制在約3至5%水平便足夠。
退休流動資產應佔50%
問:石先生有否資格成為私人銀行客戶?
答:私人銀行對客戶的資本要求,一般是需要開設100萬美元的戶口,以本公司為例,平均客戶會投放300萬至500萬美元,多至10多億美元亦有,而這些資本只佔投資者財富的其中一部分而已。石先生的流動資產不足100萬美元,相信大部分私人銀行未必會把他列入目標客戶之列,除非他套現其中一幢物業,才可能成為私人銀行客戶。私人銀行在產品價格及服務方面一般較零售銀行優越,但產品投資額多設下限,石先生現時流動資產未必足夠,故未必能議得最佳價格。至於坊間所謂的優越理財,100萬港元已可開戶,或較適合石先生。
問:退休後的投資策略要改變嗎?
答:退休後由於沒有收入,流動資產更應提高至總資產的50%或以上,投資產品應以穩健為主,作長線投資,如投資大型藍籌股、大型債券及政府債券等;另外投資時亦切忌過分借貸。
問:現時應怎樣投資?
答:石先生可酌量提高中國、印度等高增長潛力地區的投資,另歐美市場佔其現時資產比重較小,雖然歐美近期表現差,但基於經濟存在周期性,加上歐美市場較大,建議可趁歐美市場見底,把部分資產投資當地以分散風險。石先生現時的環球債券基金投資只有10多萬元,若想退休後有穩定收入,可增加投資於債券基金,只要發債機構不倒閉,每月有固定息收;股票方面,長線可考慮購入內地的基建、電訊及內銷等主題股份。