早前因擔心中央減慢基建投資,水泥股調整多時,直至近期在西部開發加大力度,相關股份才重見曙光。
水泥業的兼併重組成為政策重點之一,小型水泥廠繼續被淘汰,造就中大型廠生存空間。大形勢驅使,水泥股近年一直都拚命進行擴產、收購,為的是擴大規模,以配合政策所需。
台泥國際(01136)自旗下主力的英德水泥廠建成生產後,年來一直積極購併,○七年便收購當時的嘉新水泥,同時又不斷自行擴產,包括於佛山建造生產線,擴大英德之生產設施,又於廣東省建水泥粉磨生產線等,另於去年四月收購台泥貴港水泥,以及向昌興(00803)收購旗下的Upper Value全部權益,以取得年產能達1,000萬噸的生產線。「南征北討」的結果,是令台泥負上重債,截至去年底止,台泥持無限制現金及銀行結餘為10.54億元,銀行貸款卻多至68.1億元。
負債高再加上水泥股整體弱勢,台泥股價一直受壓。不過,今年以來台泥分別進行配股及供股,用以償還債項及應付開支後,相信負債情況大見改善。
況且,台泥去年業績由虧轉盈,錄得1.2億元股東應佔溢利,估計今年可持續盈利的環境。
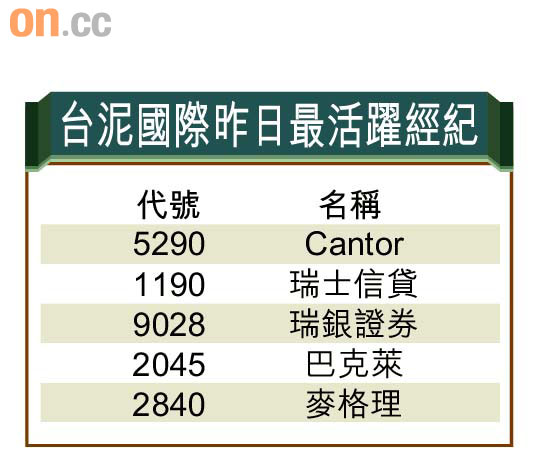
近日從盤路所見,經紀買貨並不手軟,過去五個交易日,滙豐亞洲、瑞銀以至摩根士丹利、巴克萊都是頭幾位的活躍經紀,買貨相當積極。