投資者在上周初被接二連三的理想企業業績沖昏了頭腦,以為七月全球股市真係在「五窮六絕」後翻生,但未有為意無論美股或港股,甚至內地股市反彈的時候,成交維持低迷,未有配合升勢,反映買入力量從未有加強。股指上升不過係假象,更有基金趁高位減磅,市場的樂觀情緒,似乎過晒火位。最離譜莫過於穆迪調低葡萄牙的主權債務評級後,歐洲股市跟歐元不跌反升,完全係有違常理。史提芬相信,本周投資市場將撥亂反正,歐元匯價定見回落,環球股市或再沉淪。
本地樓市存在隱憂
香港市場奇怪,政府出招打擊樓市,豈料樓價地價愈管愈升,尤其在人民幣加強匯率彈性,變相升值後,資金對磚頭需求更係有增無減。不過近日唔少老牌大家族,先後拍賣持有多年的重磅物業套現。大家族之所以咁有錢,當然唔係靠運氣,而係有眼光,陸續有大家族將物業放售,係咪對樓市後市走勢有一定啟示,投資者值得三思。
至於內地樓市,經領導人落重藥後,已逐漸穩定,相關內房股也累積巨大跌幅,回落至甚為吸引水平。同樣地,內地建築股估值亦合理,係時候開始收集。
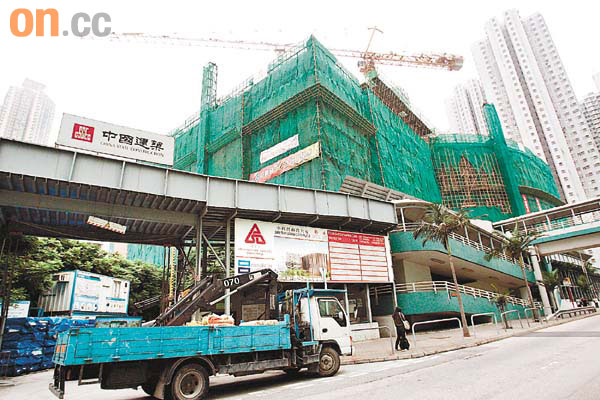
中國建築(03311)較早前宣布,跟合營夥伴中標廣深港高速鐵路工程合約,總值達15.02億元。中國建築今年首六個月累計新簽合約額達138.7億元,按年增長84%,並已完成全年目標190億元的73%。內地基建及建築需求龐大,即使樓市停滯不前,預期今年中國建築要達標的難度不大。
內地業務增長迅速
目前集團的主業仍集中在港澳,惟內地業務增長迅速。公司今年投放於基建業務的金額不少於80億元,當中三分之一將投放於保障性住房建設,並期望有關比重在未來持續增長,目標是內部投資回報率不少於兩成,有助提高集團整體盈利。
海外投資方面,截至六月底止來自海外基建業務手頭合約達53.5億元。公司於印度的3億元合約工程,去年竣工未達30%,相信今年部分收益可以入帳。同時,市場仍憧憬集團今年可獲母公司注資,將會是刺激股價的另一催化劑。
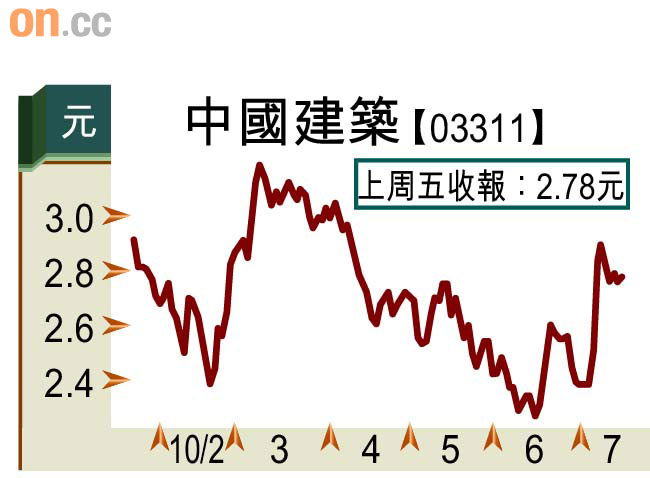
受內地樓市調控措施的影響,基建股被看淡,加上五月內地股市大跌等多個負面因素影響,令中國建築股價自去年三月底以來持續下滑,雖然最近略有回升,但仍處於偏低水平。以其母公司雄厚的背景,加上本身的基本因素良好,現價計往績市盈率只有十二倍,可以話相當抵買。