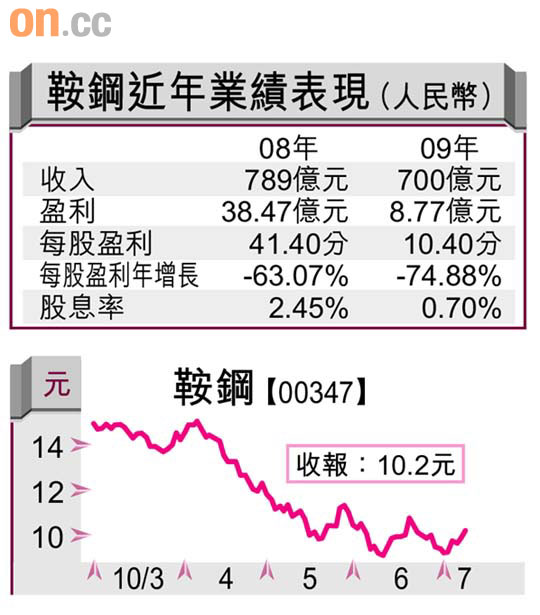
內地鋼鐵集團效能低,令行業出現產能過剩,發改委建議透過收購合併去解決問題,鞍鋼股份(00347)母公司今年五月便成功跟四川大鋼廠攀枝花鋼鐵合併,成立了「新鞍鋼」集團,合併後,資產規模已超越河北鋼鐵集團和寶鋼,躍升成為內地最大鋼企。母公司完成購併後,市場關心焦點便落在鞍鋼的注資機會上,而疲弱的股價近期在9元的確起了微妙變化,甚有觸底味道。
回顧上半年,鞍鋼的確飽受多項負面消息困擾,除了產能過剩問題,鐵礦石大幅加價令市場擔憂其成本上升,大大打擊市場信心。如果細心留意,其實鞍鋼母公司一直拓闊鐵礦石之供應,而位於西澳洲的合資鐵礦石項目,亦將於明年投產,剛好澳洲資源暴利稅亦有較佳之解決方案。
母企增鐵礦石自給率
野村早前在研究報告中指出,鞍鋼母公司已經確立目標,將未來集團五年鐵礦石的自給率,由目前的60%增加至65%,無疑鞍鋼在原材料供應上,的確較其他大型鋼企具更佳優勢。
事實上,困擾鋼企的不明朗因素,除了鐵礦石外,應該要數內地取消出口退稅。過往政策需要,中央以出口退稅作為鼓勵鋼企出口產品,以換取外匯,但發改委在六月二十二日發表公告,自七月十五日起將取消部分鋼材之出口退稅,涉及鋼鐵產品達48種之多,囊括幾乎全部熱軋板帶、型材產品,而鞍鋼在這範疇上可以說是成為重災區,過往享有的百分之九出口退稅將成歷史。
不過,如果細心翻查數據,將會發覺鞍鋼出口金額,其實只佔總銷售約5%,其餘95%來自內銷,因此取消出口退稅,估計對整體盈利影響不會太大,上半年股價暴跌五成,亦足以反映這項不利因素。
西部大開發帶旺需求
分析完利淡因素,再講利好因素,西部大開發進行得如火如荼,本周內地剛公布了高達6,822億元人民幣的23個項目,未來十年巨大基建項目陸續展開,對鋼鐵需求量自然持續上升。野村引述內地報道指出,鞍鋼母公司早前發表其最新發展計劃,擬將其粗鋼產能由目前的2,500萬噸,增至二○一五年的6,000萬噸,並集中生產高增值產品,包括汽車、鐵路、家電及船用鋼鐵等等,當中三大行業均是國家重點扶持,相信可為鞍鋼帶來不少商機。
此外,高盛亦修訂內地的生鐵產量,由按年增長11%,上調至增長13%,但下調未來兩年鋼鐵價格10至12%,而高盛認為鋼鐵價格下跌的不利因素,跟鐵礦砂價格下調應可互相抵銷,因此預期鋼鐵股的毛利將會逐步擴大。
高盛更預期鞍鋼今明兩年純利為55.15億元及75.69億元人民幣,即是每股盈利0.76元及1.05元人民幣,折合現價預測市盈率才是11.3倍及8.2倍,並認為估值相當吸引,所以高盛維持其買入評級,目標價定在14.5元。