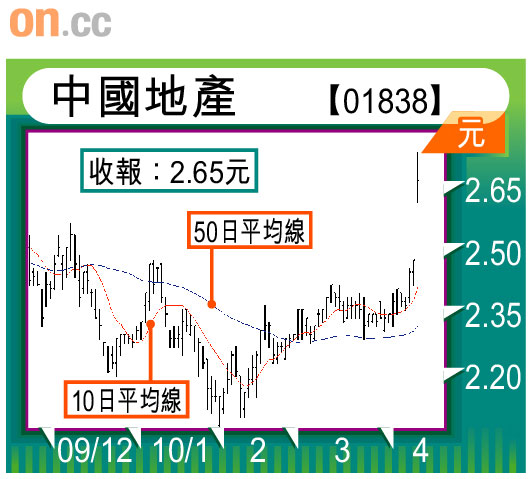
儘管內地要打壓樓市,但樓價仍然愈升愈有,內房股大豐收,從近日相繼公布嘅業績已可見。今日推介嘅中國地產(01838)前日公布業績,盈利增長認真誇張達14.64倍,但相對股價就偏低得離譜,現水平值得趁低吸納,股價升一兩個開,絕對唔出奇。
○九年度(十二月結),中國地產營業額12.87億元,減26%;盈利96億元,大升14.64倍,每股獲利5.31元,市盈率只有0.5倍(上市港股中相信難搵到第二隻)。若撇除物業重估增值,盈利7億元,市盈率亦只有6.8倍。
中國地產以上海同重慶為發展基地,食正兩地未來嘅發展大趨勢,預期未來數年盈利仍可保持強勁增長勢頭。
中國地產另一吸引之處,是其資產折讓之大,亦達離譜地步,截至○九年底止,每股資產淨值15.77元,市帳率0.168倍。現時內房股嘅市帳率普遍都超過兩倍,中國地產以0.5倍計,股價值7.88元;以0.3倍計,值4.73元。
中國地產大股東持股74.62%,估計親朋戚友揸一大截,街外貨源疏落,股價要升亦可以好誇張,買貨要趁早。