股指期貨推出,配合早市中國出口數字錄得金融海嘯後首次回升的消息,支持中港兩地股市尋日高開,不過好消息出貨永遠是股壇金科玉律,A股午市急轉直下,港股升幅也大為收窄,最終只升115點,報22,412點,筆者認為後市成與敗,22,620點係關鍵,尋日早市高位22,671點只算一次假突破,不過美元昨日兌各主要貨幣跌勢顯著,短期環境似乎好友稍佔優勢。
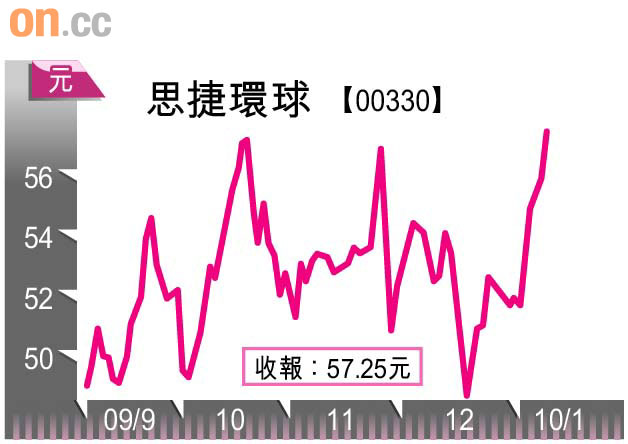
上月中,華創(00291)與思捷(00330)合作的內地時裝生意宣布拆夥,華創以38.8億元把內地的「Esprit」及「Red Earth」51%權益,賣番畀思捷,當時唔少分析員認為出價接近19.6倍PE,超出預期,認定思捷買貴貨,筆者睇法相反。股市短期是十分有效率的投票機器,經歷三個星期,事實證明,期間恒指升4.98%,華創股價升6.5%,而思捷股價升幅接近華創三倍,達18.2%,長遠邊個着數,一清二楚。
大摩睇好升六成
大摩報告指,市場對思捷期望過低,尤其目前大行估計,思捷需要四年時間,先至有機會交出像○八年一樣輝煌的業績,故此未來任何盈利驚喜或者毛利的改善,都足以刺激股價,而且思捷本身估值低,加上幾乎等同免費重新進駐中國市場,認為現價有六成的上升空間。
筆者認同大摩睇法,但更重要係今次金融海嘯,歐洲零售業的復甦,相對亞洲尤其係祖國滯後得多,今日基金熱錢無出路,中資內需股估值又天咁高之下,思捷不單止染紅概念賣到錢,而且歐洲尤其係德國的生意,預期○九年下半年亦已經見咗底,一○年有充分的條件炒復甦。
價值被嚴重低估
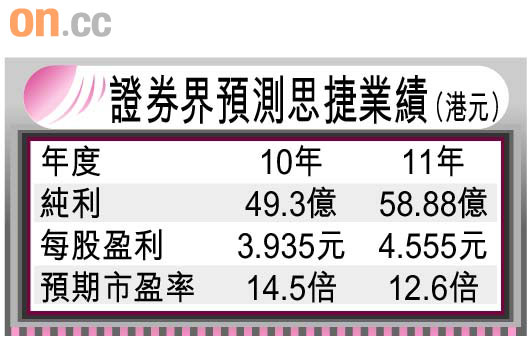
睇番思捷○五至○八年度(六月結),純利由32.1億元翻一番去到64.5億元,○九年遇上金融海嘯衝擊,跌到47.5億元,目前市場估計去到今年六月底年度,純利大約49.3億元,只係輕微改善,不過到一一年六月將回升至58.88億元,查實已經有高峰期九成一。
對於一家零售生意遍存半個地球的企業來說,兩年的倒退不算甚麼,然而預期市盈率12.6倍,大約只係○五年高峰期35.5倍的三分之一,是投資者對佳績太善忘?抑或對前景睇得太悲觀?無論如何,思捷的估值被嚴重低估,是筆者第一個印象,趁熱錢轉向落後股尋寶,思捷值得留意。