不過,債市炒家睇法看來比較一面倒,抗通脹債券(TIPS)年初至今平均升7.9%,較國債平均跌2.8%大幅跑贏,差距也是十二年來最大,意味着債市大孖沙深信通脹經已蠢蠢欲動。投資者面對低息加埋物價上升預期,惟有焗炒,教今浪投資泡沫火上加油。
匯金買盤帶起內銀股
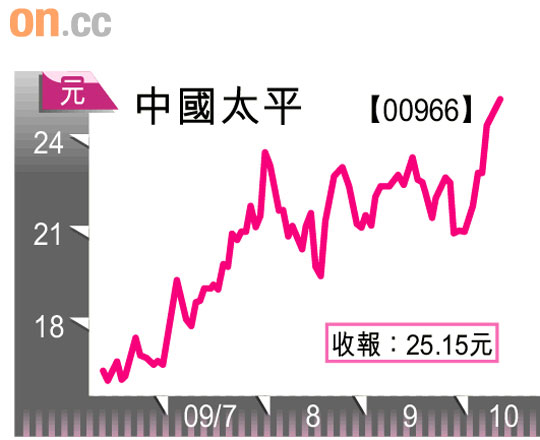
中央匯金話唔買又買,增持中資銀行股消息,帶動金融類股份整體做好。中國太平(00966)並非匯金目標,但股價愈升愈有,尋日升至25.65元,創兩年新高,收報25.15元,有0.2元進帳。
公司屬於綜合保險控股企業,透過太平人壽、太平保險、太平再保險經營與管理旗下業務,今浪升勢應要數五月份,母公司把兩間上市窗口合二為一,將民安(01389)注入,條件係10股民安換取1股太平,換股後中國太平持有民安股權由3.54%升至51.34%,隨後再以同樣條件向街外股東提出全面收購,交易完成後,亦跟隨母公司由中保易名為中國太平。
專注壽險啱芬佬口味
與表現較難預測的產險相比,回報穩定的壽險一向較受本地投資者歡迎,這由財險(02328)跟國壽(02628)在大孖沙眼中的受歡迎程度可見一二。太平管理層表明,未來五至十年主力以發展壽險為主,正合芬佬口味。而對比國壽擁有內地近五成市佔率,太平也說明甚麼是小即是美。儘管其內地壽險市佔率只得2.6至2.8%,但保險產品結構着重高毛利保險生意,單是上半年,新內涵價值升幅達八成九,遠勝國壽的兩成許;低市場份額、高增長及投資回報逐漸改善的預期下,令人對太平未來的增長,有更大聯想空間。
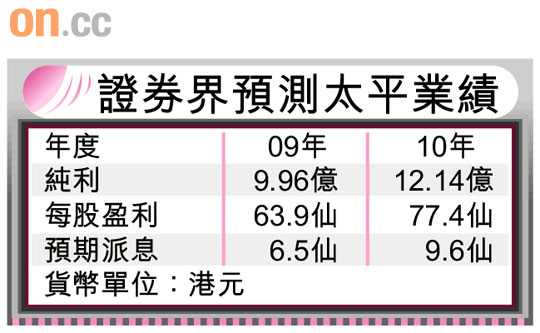
無疑太平是本地最貴保險股之一,大行預測今明兩年盈利9.96億及12.14億港元,市盈率39.3倍及32.5倍,但由於盈利基數細,完成購併後,未來幾年估計唔難交出三至四成年增長率,支持高估值。不過,現時大行平均給予太平的目標價為26.1元,相對現價只有3.8%升幅,形同雞肋,但若然嫌平保(02318)、國壽太悶,等回吐買保險股,太平會是一路奇兵。