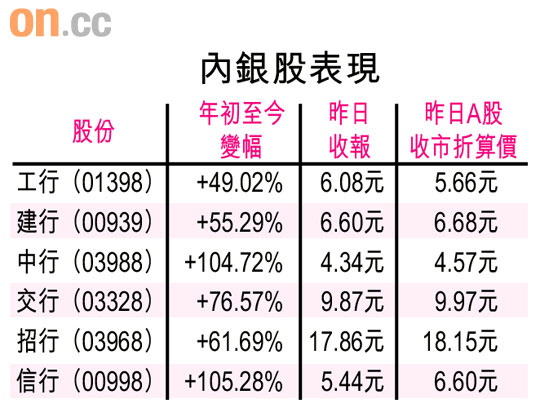
今年股市走勢凌厲,部分股份如內銀股的走勢更是跑贏大市,其中中行(03988)及中信行(00998)年內股價升幅更逾倍,獲證券界長線看好。不過,「針無兩頭利」,內銀在收入提高的同時,亦面對不良貸款風險,投資者慎防盲目高追。
新鴻基金融分析員梁健兒相信,內銀股早前跟隨港股反彈,投資者於現價吸納,水位愈來愈低,高追或遇風險,但這板塊長期仍看俏。她解釋,內銀股近期升幅收窄,或反映短線升勢過急,估計本周恒指會跟隨美國的銀行股業績消息,從而影響內銀股的走勢。
大小非解禁沽壓有限
另外,大小非解禁乃為本月A股市場的焦點,市值近2萬億元人民幣的限售股將解禁,作為六大行之一的工行(01398)亦將在本月底實現「全流通」,一旦股東大量減持,不但衝擊A股市場,同時可拖累內銀股。不過,梁健兒估計,中國財政部及匯金等工行限售股主要股東不會趁機減持,相信是次解禁對內銀股影響輕微。
谷內需利好工行建行
受惠內地4萬億元人民幣救市方案,中央大興土木,貸款結構集中於基建的銀行當然可從中得益,內銀在今年內新增貸款額激增,只要貸款質素良好,亦可提高盈利潛力。就內地銀行的中期業績而言,梁健兒認為,不良貸款額及不良貸款比率都有所改善,建議投資者不妨長線分段吸納板塊股份。
長線而言,梁健兒特別看好工行及建行(00939),認為兩家銀行的市佔率高,較有優勢,可藉中央谷內需來拓展消費性貸款,建議於約5.6元吸納工行,然後長線持有,但在現水平高追建行則存在高風險,散戶可在股份下調至6元才買入。
第一上海證券市場策略員葉尚志同樣認為,投資者宜於內銀股現價下調約10%才開始吸納。在六行中,他認為,招行(03968)的非利息收入業務表現較佳,符合中央拓展內需的政策,對商業貸款及信用卡業務有利,散戶可在15元水平吸納,作中長線持有。
招行非利息收入看俏
然而,葉尚志認為,內銀存在信貸風險,且現價高企,整體「值博率」不高,目前內地已出現「產能過剩」及「重複建設」的情況,已有措施出台以控制貸款過盛,令新增貸款下降。
此外,恒指一向以A股作火車頭,六行中部分H股價格比A股還要高,H股短線要發力並不容易。