本文重點
今年A股升幅驚人,不少人希望投資內地市場分一杯羹。惟港人投資A股途徑不多,多數選擇A股ETF。投資者或許發覺ETF升幅常有跟不足的情況?這其實與ETF複製方式有關。
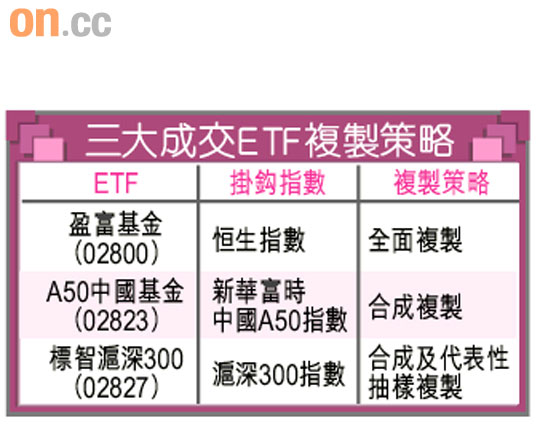
ETF的複製策略大致分為全面複製、代表性抽樣複製及合成複製。
1.全面複製追最貼
全面複製ETF按照與基準指數成分股比重相同的比例,持有相同股票。成分股變動時需作相應調整,故可緊貼指數。盈富基金(02800)便採用該策略緊貼恒指。好處是追蹤誤差較低,但成本會較高。
2.抽樣複製存誤差
代表性抽樣複製即從指數成分股中抽選具代表性的樣本股份,建立與指數類似的組合。此類策略持有股份較少,成本較低,但不能緊貼指數,故有較高追蹤誤差風險。標智香港100(02825)便是例子。
3.合成複製靠ELS
合成複製策略透過衍生工具如股票掛鈎掉期(ELS),以降低成本。
本港ETF成交最熾熱的A50中國基金(02823)便採用該策略,追蹤新華富時中國A50指數,但其實並無持有A股。基金透過名為CAAPs(China A-Shares Access Products)的衍生工具曲線投資A股。
以追蹤滬深300指數為目標的標智滬深300(02827)也是以合成複製策略追蹤指數,但標智300同時用代表性抽樣複製的策略,買入具代表性的衍生工具,追蹤誤差較高。
若投資的ETF非持有實貨,而是衍生工具,風險會否較高?
法國興業證券董事總經理兼領先ETF銷售及市場推廣(亞洲區日本除外)主管何文略認為,ETF僅承受少量交易對手風險,合成複製等於將基準指數的管理「外判」ELS發行人。在歐盟註冊的ETF,當地法律規定,最大對手風險不高於基金資產值10%。