本文重點
新鴻基地產(00016)公布全年成績,截至六月底止年度,賺了103.56億元,倒退62.48%。樓市大旺但業績倒退,又係令人頭痕的會計制度累事,新地投資物業公允值,由○八年有122億元進帳,到○九年變成有26.5億元的減值,一來一回近百五億元,如果剔除物業重估及相關遞延稅項影響,新地基本盈利按年升2%,至124.2億元,同大行預測相若。
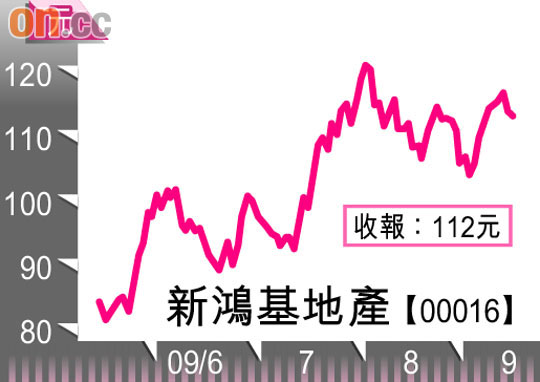
值得留意的是,與去年十二月底的中期業績,物業重估減值43.3億元比較,下半年實際回撥部分只有16.8億元,等於上半年撥備金額的38.8%,算頗保守!近半年住宅物業價格狂升,差不多收復海嘯期間失地,商用物業租值也有谷底回升迹象,可以預料,新地一○年的業績,「靠估」部分再出現盈餘的機會十分之大。
站在投資的考慮上,其實業績中的重估部分,係有姿勢無實際,地產公司賣幾多樓、收幾多租、擁有資產豐厚程度,才是投資價值關鍵。儘管出現○三年沙士年以來,業績首次倒退,但實際上,新地過去一年在營運方面一啲都唔失禮,期內物業銷售收益170億元升48%,九龍站「天璽」同「譽.港灣」熱賣之外,長期樓花「形品」亦一日售罄,除了得益零息期炒風再現外,亦不能不讚銷售大員的巧妙部署。此外,租金收入日益豐盛,達97.6億元,升18%,即使未來出現售樓真空期,也有助穩定業績。
恒地現價仍存折讓
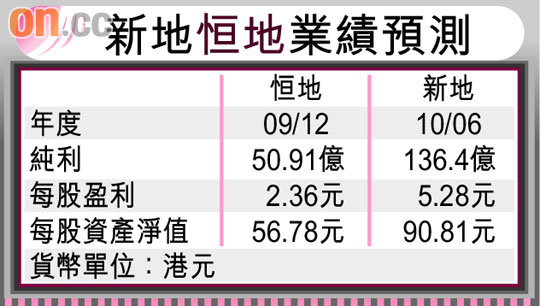
新地市值2,872億元,是截至六月底止資產淨值2,222億的1.29倍,計入品牌溢價,價錢頗合理,回顧過去十五年,新地在九七和○七年兩次樓市狂潮中,市帳率高見2.3倍,在最低迷的九八及○八年,亦見過0.4至0.6倍的慘況,目前估值算是中間落墨。而除了新地外,史提芬認為應一併考慮擁有大量新界農地,等待補地價更改土地用途,無懼特區政府吊高嚟賣的恒地(00012),目前市值居然仲低於資產淨值,市帳率0.88倍,較歷史平均的1.11倍低出超過兩成。
就目前經濟環境,睇淡美元同擔心通脹,都是買入地產股的理據,而近期香港資產價格上升速度,有拋離地產股的迹象,地產股落後有點不合情理。史提芬估計,八月初並不是地產股中期浪頂所在,未來六個月地產股會更加精彩。