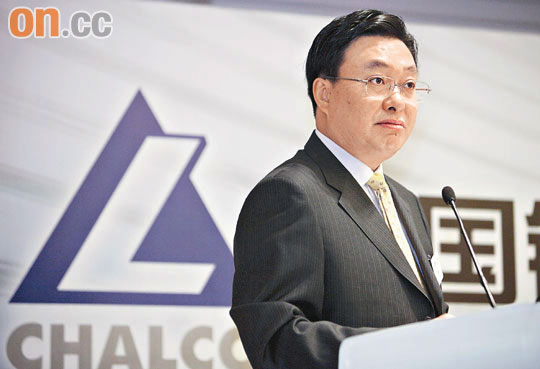
中鋁(02600)中期業績差強人意,惟券商一面倒看好,認為最壞時刻已過去,籲投資者買入。而董事長熊維平亦表示,隨着鋁市場回暖,下半年致力停止虧損。受業績拖累影響,中鋁股價昨受壓,一度坐過山車急挫逾5%,低見8.72元,收市重上9元以上,報9.04元跌1.8%。
房產復甦帶旺需求
期內,中鋁的三大業務全部錄得虧損,其中氧化鋁表現最差,半年虧損達20.38億元人民幣。中鋁執行總裁羅建川解釋,自二月以來開始恢復部分氧化鋁生產,但內地鋁業仍面臨產能過剩所帶來的問題。
羅建川更預期,國際鋁價於下半年每噸將介乎1,800至2,300美元,而內地鋁價則在1.4萬元人民幣至1.6萬元人民幣之間徘徊,並料今年進口氧化鋁達550萬噸。
熊維平昨於上海業績記者會上預期,下半年鋁市場會逐漸回暖,故公司將於下半年致力停止虧損。他又指,中鋁全年氧化鋁產量大約800萬噸,較去年少11%。他續稱,雖然曾被力拓拒絕投資,但中鋁將堅定推進國際化戰略,並選擇性地參與海外勘探項目,包括願與力拓等全球合作夥伴保持接觸。
由於市場對鋁價有所憧憬,故大部分券商仍維持中鋁下半年可恢復盈利的分析。
高盛認為,中鋁基本層面正在改善,加上房地產業復甦可帶動內地約37%對鋁的需求量,故中鋁下半年料錄得盈利。現時其H股估值較低,建議投資者買入H股,目標價維持為13.5元。
花旗目標價倍升
花旗表示,六月底中鋁旗下氧化鋁和電解鋁的開工率相對年初時已有所上升,故有機會反映公司正重新恢復產能,遂估計其下半年產銷量高於預期。另外,中鋁亦已調高氧化鋁價格每噸100元人民幣或4.3%,對其盈利有正面的影響,有效控制成本加上產品售價上升,兼得到母公司的支持,將有助其投資情緒,因此花旗維持中鋁的「買入」投資評級,目標價更由6.2元升至12.9元,升幅超過一倍。
瑞信也維持中鋁評級為「跑贏大市」,指其中期業績一如預期轉差,但現金流仍相當穩健,故目標價13元不變。