本文重點
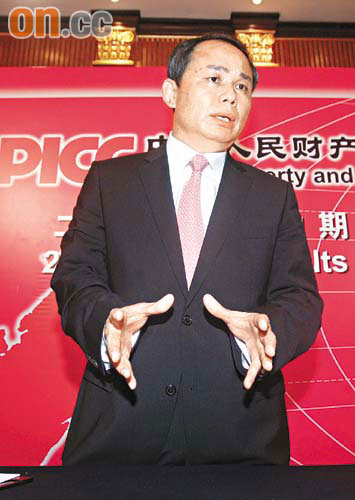
中國財險(02328)上半年投資收益下跌逾三成,與期內A股漲逾六成背道而馳,令到投資者大跌眼鏡。財險行政總裁王銀成承認,上半年「可能錯失了時機」,下半年將在權益類投資佔總投資資產比重約12%原則下,加大對股市的投資,但公司暫時沒有在A股上市的考慮。
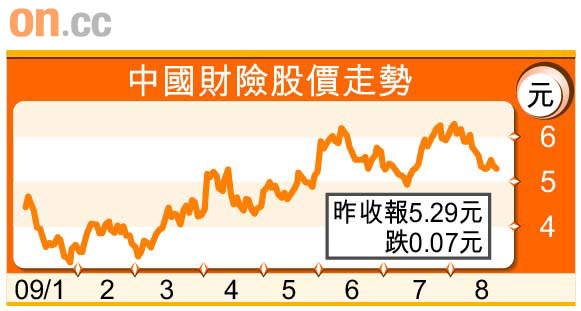
雖然財險上半年度轉虧為盈,錄得盈利3.22億元(人民幣.下同),但因承保仍出現虧損,投資又跑輸大市,加上券商看淡,致財險昨日股價逆市下跌,跌穿5.3元,收報5.29元,跌1.3%。
難承諾全年承保有賺
王銀成稱,上半年A股表現比想像好,公司資產委託資產管理公司運作,當中基金及股票約佔12%比重。他承認,上半年堅持審慎策略,令投資者失望,但目前A股已累計下跌兩成,投資機會再次顯現。他強調,上半年現金淨流入達123億元,在「現金為王」的此刻充滿機會。
對於扭轉承保虧損問題,王銀成表示,公司已實施一系列改善措施,但不敢承諾今年全年會有承保利潤。至於年初央視大火的賠償,目前仍未確認最後賠償責任。王銀成強調,央視大樓的承保額為13.5億元,當中八成已辦理分保,故即使最後專家確定需賠償,實際影響也不大。
財險董事長吳焰表示,收縮非產險業務是當前的策略,目前旗下的人保壽險仍未有盈利,將來有盈利時將研究是否增持。
瑞信下調目標價45%
瑞信及德銀均指出,財險上半年雖扭虧,但盈利遠低於預期,故瑞信將其目標價由5.5元下調45.45%至3元,評級由「中性」降至「跑輸大市」。新目標價為二○一○年預測市帳率的1.2倍,反映盈利增長潛力有限,並將今明兩年每股盈利預測分別降78%與52%,至0.07元與0.14元。
德銀則指,財險在沒有大型天災和股巿強勁的情況下,上半年償付能力額度充足率惡化至118%,情況令人關注,對未來增長和投資回報來說,並非好兆頭,加上財險的綜合成本率亦未見顯著改善,故重申「沽售」評級。