本文重點
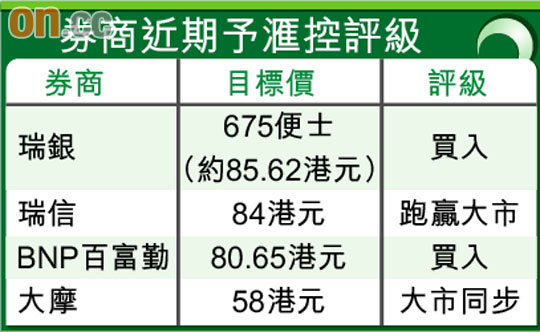
滙豐控股(00005)久未被「摩笛」吹奏,摩根士丹利昨終發報告,但目標價由52元調高至58元,重新給予大市同步的評級。大摩又料即將公布的上半年業績對滙控股價起支持作用,惟與其他券商比較,大摩目標價仍看得最淡。滙控連升四日,昨收報68.3元,升幅2.16%。
最壞情況見35元
大摩預測滙控上半年稅前盈利為57億美元(約444.6億港元),下半年則錄19億美元虧損,給予滙控大市同步評級。大摩表示,今次報告中改變估值方法,並剔除集團逐步終止經營的美國業務帳面值,預計若英國、本港及亞洲地區壞帳情況破頂,滙控股價在最壞情況下會跌至35元。
然而58元的目標價比起滙控現價,仍有15%的下跌空間。大摩解釋,現價水平已充分反映滙控在經濟衰退仍能保存其作為全球性銀行的實力,但憂慮下半年及明年盈利下跌風險。
大摩估計,滙控今年每股盈利為12美仙,明年則只有1美仙,並指出環球經濟衰退對業績影響出現滯後,而存款息差下跌、佣金收入減少、財富管理及貸款收縮均會受壓。
大摩自從滙控三月供股後,一直對滙控保持低調,惟昨日終於打破沉默,發表47頁的研究報告。
據悉大摩近日才解禁滙控研究報告出台,之前即使有其他關於滙控的報告,亦只限內部傳閱,禁止公開。