
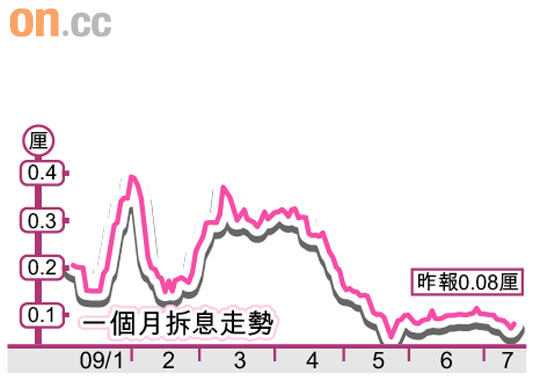
據統計,截至今年三月,選用拆息按揭計劃的用家比例約佔市場30%,其餘近67%則選用最優惠利率按揭計劃。按揭顧問公司按計劃經濟師何柏基指出,市面上一直以P按揭計劃較受買家歡迎,但近期選用拆息按揭的買家明顯增加,相信因現時兩種計劃的息率有頗大差距。
要了解拆息按揭計劃,必先了解甚麼是拆息。拆息是指銀行互相借貸的利率,大型銀行可單靠存款應付貸款需求,亦有較充裕的資金拆借予同業,但中小銀行存款基礎較小,通常會在銀行同業市場借入資金,期間所付出的資金成本便是拆息。
用家宜選短定息期
拆息按揭以HIBOR作按揭利率及拆息期準則,市面上可供選擇的計劃,分為一、三、六、十二個月拆息作計算,銀行還會根據拆息期檢討按揭計劃和鎖息上限,較常見的是一個月及三個月拆息計劃,每月和每三個月按當時拆息檢討。
何柏基稱,由於拆息是由市場需求決定,故存在一定波幅,因此拆息按揭並不適合供樓預算較緊絀的用家。他建議用家可選擇定息期較短的拆息按揭計劃,以增加調動的靈活性,同時亦要留意銀行有否提供鎖息上限,如拆息超過某利率,銀行會「封頂」以承擔其差價。
拆息走勢方面,銀行資金充裕,銀行互相借貸成本不高,拆息相對較低。相反當銀行資金緊絀,拆息自然會急速回升。
何柏基表示,現時大量熱錢流入本港,銀行「水浸」加上美元息口偏低,令拆息處於較低水平。「如果再沒有大型金融機構倒閉,未來一至兩年拆息息率會較穩定,拆息按揭仍是不錯的選擇。」
信貸良好較易申請
他舉例說,假設貸款金額為200萬元,以二十年還款期計算,最優惠利率按揭息率假設是P-3.15厘(P為5.25厘),實際按息為2.1厘,首三年總利息為118,450元;若拆息按揭息率為H+1%,選用一個月拆息則實際按息為1.1%,首三年總利息為61,650元,兩計劃所付金額相差56,800元。
銀行一般對拆息按揭入場費要求較高,所需貸款甚至要200萬元以上,亦有銀行接受80萬元或100萬元以上的貸款,而信貸紀錄較好的申請者較易申請成功。另外,選擇拆息按揭或最優惠利率按揭,銀行均設罰息期。用家如提前贖樓、提早償還部分貸款或逾期供款,銀行亦會收費。