雖然九七風暴之後,香港人均收入或者有點停滯不前,但要知中國人是高儲蓄民族,港人過去十年銀行存款由2萬多億升至6萬多億元,在零息之下,唔少資金轉投資產市場,尋找較高回報(租賃回報3至4厘,遠高於存款),加上各國央行為救經濟而大量增加貨幣供應,激起「通脹預期」,還有港府的緊縮土地供應計劃,也令物業市場火上加油。史提芬相信,現時的超低息期,為時不會太長,以過去十年平均數,兩至三年後利率回升2至2.5厘是合理的預期。只要負擔到未來幾年的潛在加息幅度,刻下買樓還是值得考慮。
講開磚頭市場,近期幾家大行都有為收租股出報告,一來見地產股炒得七七八八,開始留意番尚有資產折讓的收租股,其次市場原先預期金融海嘯後,租客有較大議價能力,殊不知黃金空檔一瞬即逝,唔少地段較佳之商舖及寫字樓,預期下半年會出現加租的情況。
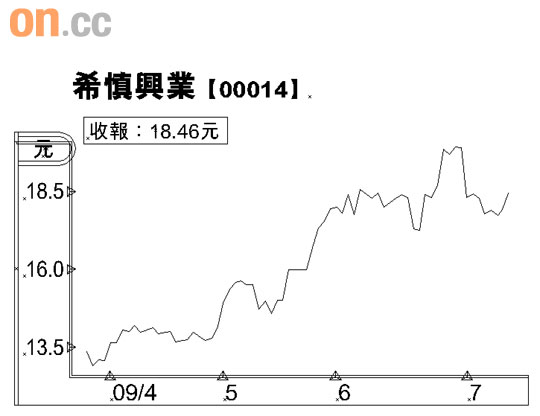
銅鑼灣大地主希慎(00014),股價一連幾日都見逆市做好,主席利定昌日前表示,隨着經濟改善,預期商廈及商場租金有上升空間。由擁有大量寫字樓及商舖的大業主唱好後市,難怪大行陸續將商用物業市場租金預測向上修訂。
業績穩定回報吸引
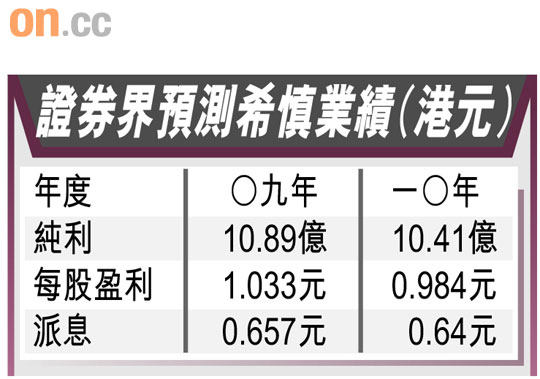
撇除會計準則下,每年要將物業資產估上估落,過去四年,希慎的基本股東收益介乎10億至12億元,由於不像地產商會變賣投資物業賺錢,所以收入主要來自租金,缺點是盈利不容易有驚喜,基本上與經濟及租賃市場同步,但業績的可預測性及穩定性卻相當之高。
以315億元資產淨值計,希慎的股東資金回報率介乎3.2至3.8%,同自己買樓收租,減除各類開支(例如管理費、差餉及稅務等)後差唔多,但要考慮希慎市值得194億元,等於六二折便買到銅鑼灣物業投資(目前38%資產折讓,較十年平均的34%稍稍偏高),實際回報會升到5.2至6.2%左右,加上66至69%的實際派息率,相當股息回報3.5至4厘,對於「好息之徒」來說,算是相當穩陣的選擇。