在股市日子愈耐,對技術走勢嘅可信性及預測能力愈是懷疑,圖表走勢記錄股市投資者取向和買賣行為,但除此之外,股市受太多不可預知的事件影響,像去年九月雷曼爆煲,就不是太多人事前可以估計,所以用走勢推測未來,可參考但不能盡信。事實上,股市短短三個月累積接近七成升幅,非常罕見,即使有一至兩個月整固期,絕對唔令人意外,眼看資金成本依然低企(低息期應會持續多兩至三季),經濟及企業盈利開始谷底回升,港股前景依然一片光明。
航運股低潮有排捱
反映乾散貨運費的波羅的海指數由低位翻四番,月初曾帶動航運股炒得火熱。不過,有位經營海運嘅朋友話,即使指數重返4,000點樓上,暫時運費亦只係去番去年同期六成左右,唔少航運公司依然蝕住做,除非國際貿易全面復甦,否則航運股業績低潮,可能持續到一○年,甚至一一年下半年。
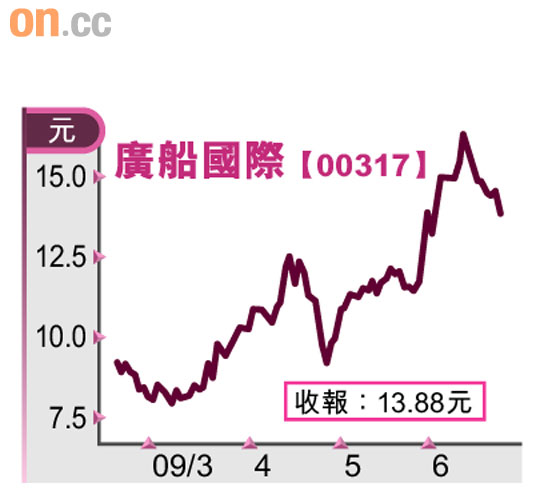
對比未來兩年盈利能力單薄的航運股,被國家欽點要成為亞洲一哥的廣船(00317),情況應比較樂觀。即使新船定單可能減少,但廣船本身截至三月底止手頭未完成合約,仲有60艘或者合計266萬載重噸,以每年完成75萬至85萬噸的合理水平,即使考慮部分船主可能要求押後付運,但未來三至四年業績應該已有着落。其次,中國4萬億元人民幣振興經濟方案中,造船業是其中受惠的一環,國家工業和信息產業部了解到新船定單減少,故以「保增長、擴內需、調結構」為目標,推行新刺激方案,預期未來三年,新投入市場的造船定單達到5,000萬噸,廣船應是不愁接單情況。
成本回落效益漸現
廣船首季業績表現麻麻,按中國會計準則,純利跌一半至1.29億元人民幣,期內造船收入有4.5%升幅,惟受到原材料、人工成本上漲等拖累,毛利率跌3.09%至13.09%。展望今年佔生產成本最重要部分的鋼材價格較去年回落,可惜是去年公司過分增加鋼材庫存,未能即時受惠,但相信情況在第二、三季度會逐漸好轉。
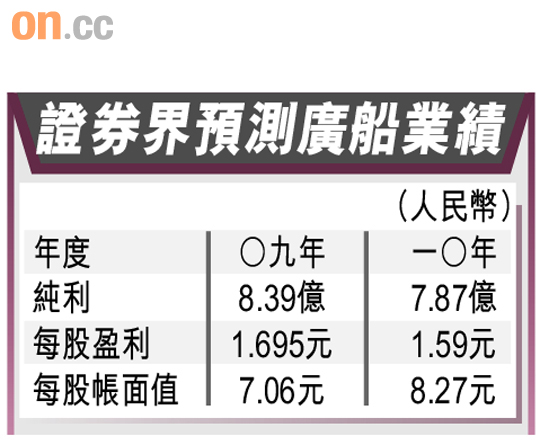
廣船○七年十月股價高見68.5元,當時市盈率高達33.8倍,以造船股而言相當離譜,到去年十月低見3.17元,估值跌至6.2倍,同樣有跌過龍之嫌。證券界對未來兩年造船股的預測流於保守,過去十二個月對廣船的盈利預測,調低幅度幾乎達到五成,預測賺8.4億元及7.9億元人民幣(還是○六年的三倍),預期市盈率7.2倍及7.7倍,已充分反映過去半年行業的不明朗因素,以亞洲造船股平均十至十四倍估值比較,被低估的廣船,在各方因素開始改善下已具瞄頭。