兩年前一場金融海嘯,令全球爆發信貸危機。資料顯示,去年九月至十一月間,信保局錄得美國、英國、德國三大國家付款困難個案,合共有三十二宗,其中美國付款困難個案涉及金額較前年同期上升近一成三。因環球經濟存在不明朗因素,對本港出口商的未來有重大影響。
規條多多 隱藏可怕條款
信保局為減少本港出口商接受海外定單時的損失,接受各出口商投保,若買家因財困「拖數」、拒絕提貨,甚至破產,信保局都會賠償高達九成的保險金。出口商以為有信保局提供投保服務即可無後顧之憂,但其實受保規條多多,分分鐘得不償失。
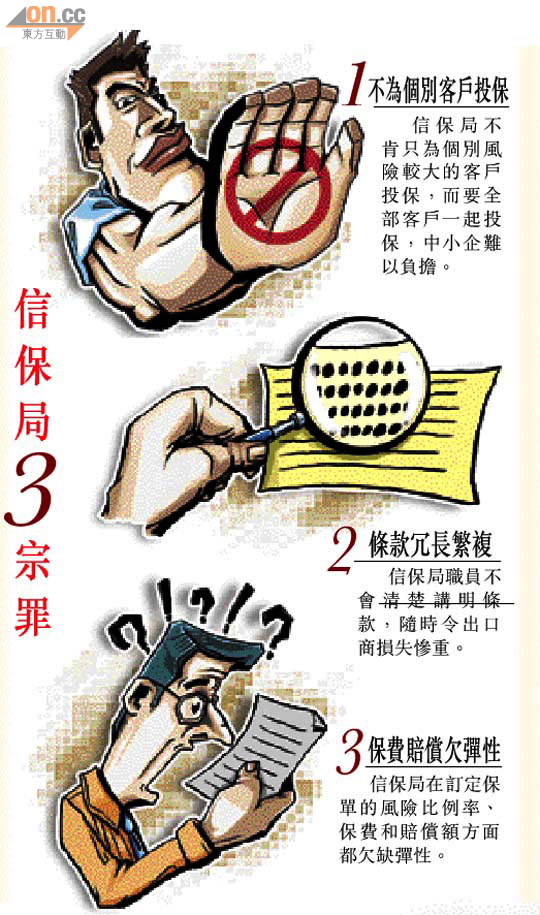
本報綜合業界反映,揭發信保局所提供的投保,至少有三個缺陷。第一是不為個別客戶投保,「中小企要幫襯信保局,規限多多,唔可以只為個別風險較大嘅客戶投保,而係要全部客戶都要投保,我哋啲中小企邊有咁多錢投保?」香港中小企會會長佘繼泉稱,因信保局門檻高,不少出口商因此而卻步。他於一年前已向該局反映,惟至今未見改善。
第二是條款冗長且繁複,職員不會清楚講明條款,隨時令出口商損失慘重。經營電子業務的出口商林先生,就因此而損失五十萬元。林先生去年初替海外定單投保時,該海外客戶因拖數曾被信保局截停保單,所以他向信保局查詢是否受保,「職員只話:『可以照做,但一切風險你自己承擔。』」
林先生認為風險不高,與海外客戶做買賣,豈料近日得知,信保局的合約內隱藏可怕條款,令他損失慘重。他說:「條款列明有保單被截停紀錄,出口商之後的貨款都要用來扣數。」林先生質疑信保局從未向他談及或提供該些又多又繁複的條款內容,他正設法追討。
第三是訂定保單的風險比例率、保費和賠償額方面都欠缺彈性,中小型企業聯合會主席劉達邦說:「金融海嘯時,收唔到貨款風險或者高啲,保費可能高啲,賠償額可能少啲,但經濟好咗,該局儲備多番,係咪可以研究減啲保費,同提高賠償額呢?」
基於向信保局投保限制甚多,不少中小企索性向外面的保險公司投保,劉達邦稱該會四百個可使用信保局服務的會員中,只有約八十間有向信保局投保。
不負責任 議員力促徹查
對於出口商指摘的三宗罪,信保局表示,基於保密法,未能透露保單細節。發言人強調,出口商在投保前會收到該局的綜合保障保單樣本,詳列條款細節。而按個別情況,信保局可考慮承保個別買家的出口定單,並根據內部機制設定保單條款,因風險不同,客戶有不同的保費率。
法律界人士黃國桐提醒市民,但凡簽署任何文件、合約,必先查詢當中所有附帶條款,以防萬一,若有商人認為信保局誤導而有損失,可透過訴訟解決。
立法會議員李慧琼表示,信保局做法不負責任,當局要徹查事件,並且清楚向商戶解釋合約條文,對冗長又繁複的條款,職員在必要時應以口頭解釋,以保障小商戶利益。