大行報告:舜宇迎接重大商機
野村發表研究報告,認為舜宇光學(02382)未來幾年擁有不少的發展機遇,雖然近期估值已達到歷史高位(一六年每股盈利預測19倍),但基於集團的前景及穩健執行能力,給予「買入」評級,目標價由20元上調至28元。

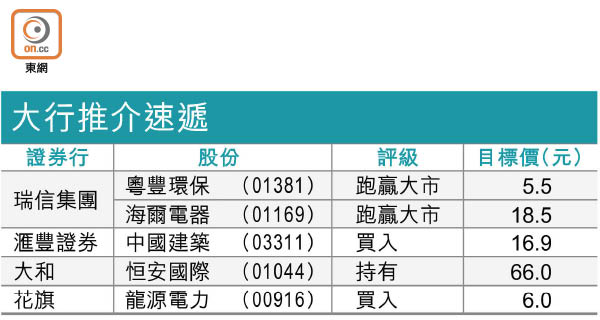
大行推介速遞
該行相信,舜宇未來幾年將迎來重要業務發展機會,包括雙攝像頭在今、明兩年的升級潮;高級輔助駕駛系統(ADAS)對車載鏡頭的需求增長;以及虛擬實境設備的商業化。集團亦正由低利潤的模塊供應商,轉型為高利潤光學元件解決方案供應商。
該行認為,未來三年會是舜宇的重要發展階段,將分別在中國手機鏡頭市場、鏡頭模組市場及全球車載鏡頭市場均取得領先地位,並轉型為鏡頭及高科技解決方案供應商。
該行提升對其一六至一七年盈利預測10%及12%,又預期舜宇一六至一八年的總收入及淨利潤複合年均增長率分別可達20%及32%。