憂廣發行佗衰國壽遭狂踩
國壽(02628)周一宣布斥資233.12億元人民幣增持廣發銀行,成為單一最大股東,惟券商指,內銀受資產質素惡化及淨息差收窄等問題困擾,增持廣發銀行將拖低國壽估值,又質疑雙方往後的協同效應有限。

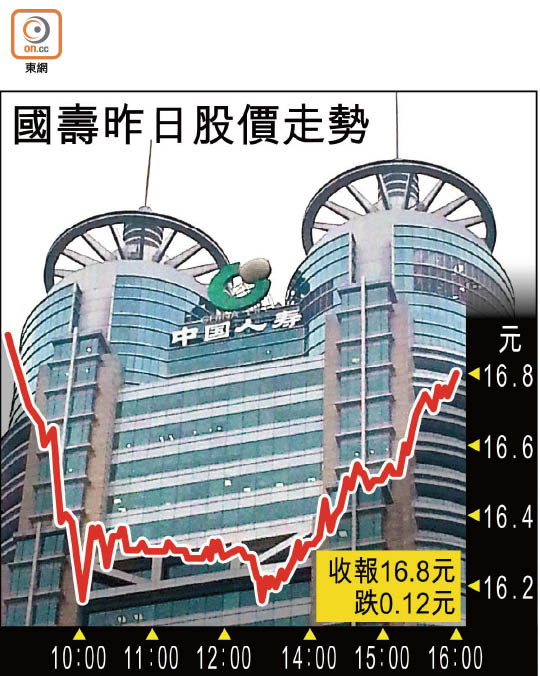
國壽昨日股價走勢
瑞信狠削目標價47%
國壽昨創新低,曾低見16.12元,收報16.8元跌0.71%。
多家券商下調國壽評級及目標價,當中瑞信看法最淡,將國壽評級由「跑贏大市」降至「中性」,目標價由34元狠削47.35%至17.9元。大和雖維持國壽「跑贏大市」評級,但目標價亦由22元下調至18元。分析指,內銀受資產質素惡化、淨息差收窄及透明度不足等問題困擾,國壽增持廣發行至持有43.68%權益,將拖低國壽估值。目前,整體內險商今年預測市帳率約1.3倍,但內銀僅得0.6倍。
美銀美林及野村雖維持國壽目標價及「買入」評級,但美銀美林指,市場早已預期國壽會增持廣發行,作交叉銷售及發展綜合金融業務,國壽股價年初至今落後,反映市場對其策略不受落。野村認為,廣發行規模相對小,質疑國壽增持廣發行難以從中錄得可觀回報。
滙證憂內銀資產質素惡化的風險,會藉資產擔保證券轉移至內險商,同業對內險今年盈利預測過於樂觀,遂下調七家內險評級,國壽評級降至「持有」,目標價由26元下調至19元。