Fundman睇市:吉利汽車心水之選
尋日港股保持人升我唔升的態度,芬佬質吓低啲,質吓低啲,最終四連跌,埋單插207點,收21,096點,成交得706億元,成交額與四月大時代高峰期的2,900億元相比,連零頭都唔到,股民哀莫大於心死,刻下港股估值係平,可惜歷史話畀我哋知,熊市之中低估值係相當有彈性,你以為0.6倍PB好平,結果可以見0.3倍,所以一日未有較明顯見底迹象,細細注玩吓無妨,但肯定唔係瞓身賭身家的日子。
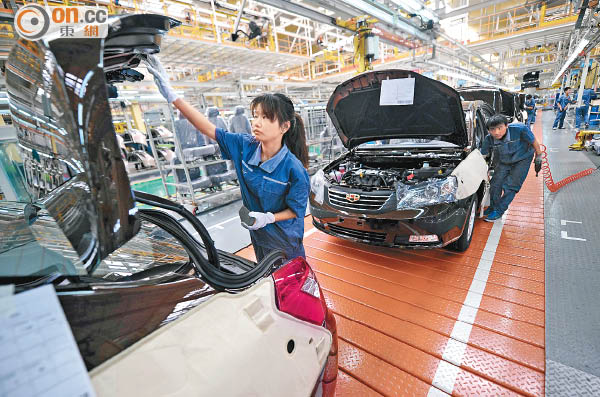
內地車企八月份銷售數據好轉,帶動板塊氣氛。(資料圖片)
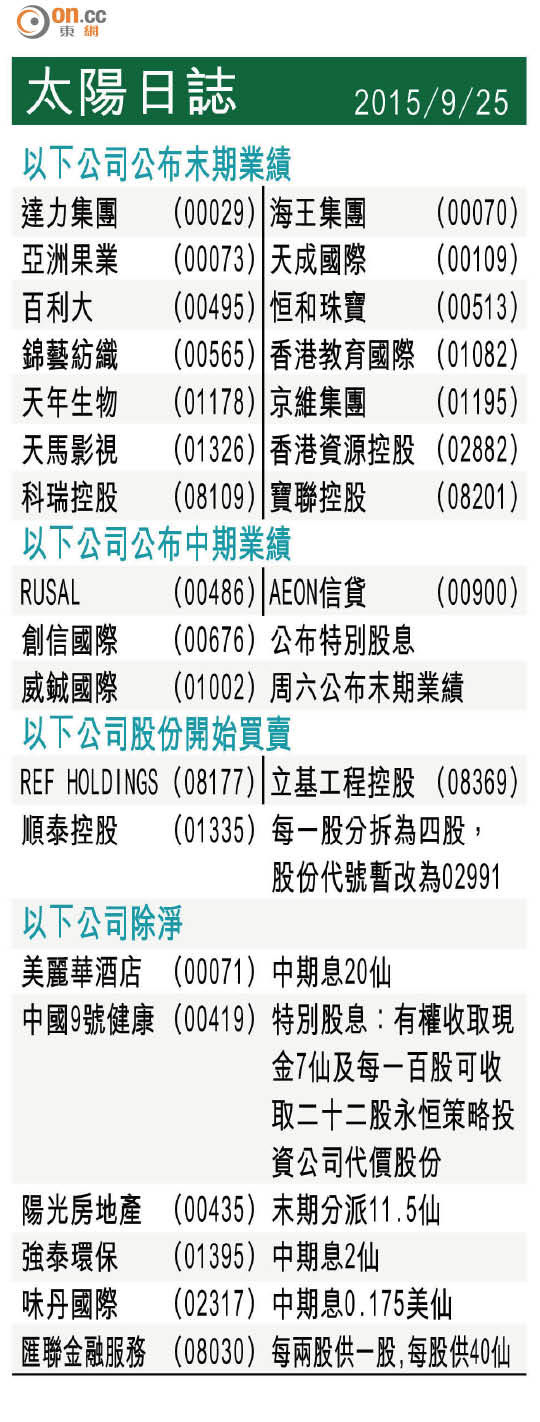
太陽日誌
話說習大大今次七天訪美行程,大批內地領先企業領袖隨團,媒體計數,至少掌控1萬億美金市值的公司頭目一齊訪美,包括中國網絡巨擘騰訊(00700)馬化騰和阿里巴巴馬雲。唔好以為訪問期間乜都唔做,馬化騰在十七至二十二日期間,先後四次減持騰訊股份套現32億元,計落九個月入面,累積套現近百億元。
互聯網股唔睇好
股聖彼德林治講過,企業高管減持意義及唔上增持,可能純粹個人理財需要,但發生在向來滴水不漏的中國企業身上,這樂觀想法睇嚟就唔係好啱用,話晒今浪中港股災,騰訊股價跌得唔算特別多,僅由170元落到130元邊,跌幅23%,比恒指26%,滬綜指的39%跌幅要少,更加唔使講,硬淨過死對頭阿里巴巴同期37%跌幅多多聲。
以130.7元計,一五年市盈率39.4倍,比整體大市不到11倍的估值翻幾番有餘,高估值反映投資者對未來增長前景極為樂觀的預期,但亦代表未來業績可以出錯的空間好細,萬一中國互聯網政策有變,甚至係放啲空間俾facebook一類社交網絡作有限度經營,都可能對估值高昂的騰訊構成重大打擊。在中國互聯網產業生物鏈上,企得最頂端的領袖都抱住有胡要食心態,我等凡夫俗子不明就裏,斷估都唔好同佢拗頸,之前炒過一輪的「互聯網+」概念股,有得走都係走咗先。
新世界(00017)全年賺191.億元,大升96.5%,末期息0.3元。過去一年新世界賣樓表現的確唔錯,物業發展收入(連合作項目)103.8億,分部業績32.9億,按年分別升8.6%及58.5%,趁市旺,預告今年將會推出2,500伙單位。
以年結時1,789億股東資金,每股淨值20.3元,依家股價7.82元,即係市價賣三八折。恕小弟不才,從來都唔識睇,亦甚少推介,折讓再大自己都係抱住只炒不揸心態,便宜一定有便宜的原因,唔信睇番香港兩次樓市高峰,九七年新世界股價46元,○七年27元,再睇依家幾錢,大家心照。
德國福士一架「蠱惑的車」,識得在排廢檢測期間自動作假,搞到呢家78年大廠老字號,形象一落千丈,行政總裁溫特科恩連日死口話唔關佢事,尋日終於都要認低威,引咎請辭為醜聞止蝕。
去庫存情況改善
全球高唱環保意識,在下近年到歐洲旅行所見,當地明顯同美國與亞洲崇尚純電動車及油電混燃車的想法好唔同,大部分歐洲車廠認為排放及石化能源應用有效性上,柴油車更勝一籌,會唔會仲有其他害群之馬使用蠱惑軟件避開排放測試,天曉得,幾可肯定係短期內,歐洲多國對柴油車肯定會驗屍咁驗,以防走漏眼,未來柴油汽車的研發費用,亦好可能水漲船高,市場環境對電動車及混燃車推廣相信比較有利,可惜香港食啱概念的,數來數去都得筆者麻麻哋、但基金卻相當捧場的比亞迪(01211)。
中國乘用車市場上,柴油車比例僅0.4%,影響應該唔大,講開車股,超過九成公司發表八月的批發數據,大趨勢係去庫存情況繼續有改善,銷售按年跌幅收窄到0.2至0.3%,比早兩個月繼續收窄。隨着庫存減少到不足兩個月水平,短期內汽車銷售按年變化好可能回到正數,有利於汽車股氣氛,亦係相關板塊八月底至今,普遍見逆流而上的原因,衡量到估值及一五、一六年增長,筆者認為都係吉汽(00175)最啱心水。