投資SUN角度:金九銀十難寄厚望
過去每年八月通常都是基金經理和散戶暑假外遊高峰期,魚缸例牌淡靜。誰知今年八月環球金融市場風聲鶴唳,大地震「震央」出自中國,繼而由美國接力,恒指高低波幅超過4,000點之巨。
中美市場動盪,香港難獨善其身。(資料圖片)
展望傳統的「金九銀十」行情今年應該要爽約,皆因金融市場動盪對經濟的負面影響將逐步浮現,且中、美、歐主要市場不明朗因素備受關注,相信股市仍有餘震。不排除A股在九月初閱兵過後再度受壓,而九月中旬聯儲局議息前後亦會再掀波動,歐洲希臘局勢亦隨時生變。總之身處多事之秋,要食定驚風散兼扣緊安全帶,特別是中概股的風險仍處爆煲前的警戒線。
A股恐閱兵後再挫
本來預計今年九月或十二月,聯儲局加息的機會甚大,誰不知內地粗暴救市自招苦果,人行突然行人民幣貶值的一步,震驚全世界。加上財新中國八月份製造業PMI初值跌至○九年三月以來新低,中國經濟風險飆升,結果不但加速資金逃離新興市場,更令新興市場貨幣戰白熱化。
除了「中國因素」在不斷發酵之外,美國猶如降級成新興市場。美股持續出現異常的大幅波動,經濟形勢令聯儲局加息決定增添變數,就連美國前財長薩默斯都開腔指,聯儲局不但不應加息,更應考慮推新一輪QE。擺在眼前的事實是,環球股災似乎已嚇窒息魔,年內美加息存爭議。雖然上周四美國公布的次季GDP勝預期,但第三季形勢可能逆轉,或迫使聯儲局在九月中旬的會議上按兵不動。
另一方面,觀乎上周滬綜指失守3,000點大關,人行才出「雙降」,但降準幅度不及預期,顯見中央已由積極干預變為較市場化的調節。必須提防九月初閱兵過後的A股,又復疲態。
技術上,若滬綜指在未來一周的反彈浪中,未能守穩在3,200點水平,則短期下試2,800至3,200點水平的可能性甚大。一旦失守2,800點關,下一支持睇2,500點水平,屆時須高度關注,乃早前在滬綜指處3,200至3,400點時大量A股公司股東進行股權質押套現炒股,當滬綜指跌至2,500點水平,內銀面對Call Loan及壞帳的風險大增。
此外,十月內地將召開十八屆五中全會,焦點之一乃「十三五」規劃,到底官方對人民幣匯率的取向如何、新常態之下明年經濟增長目標會否進一步降至「保六」,以及各傳統產業的發展目標,消息都足以再次令兩地股市再度試底。
中美兩地經濟及股市動盪,香港可以說是食到正。雖然美國延遲加息,或延遲樓市調整的時間,但人民幣走貶預期下,與美元掛鈎的港元相對強勢,勢將進一步削弱香港經濟的競爭力,加上中資股佔港股一定比重,人民幣貶值變相令港股整體估值受壓,故跌市理由充分。
季內本地零售、旅遊、商用物業租賃市場已明顯轉吹冷風,股市大跌必然不利消費信心,再加上內地金融動盪,不少企業備受內地經濟增長放緩,以及人民幣貶值雙重利淡因素的打擊,滿以為港股跌至市盈率僅單位數就可入市撈底,實屬一廂情願。
減低注碼輕身上路
綜觀以上各種挑戰,內外形勢錯綜複雜,加上市場信心已大受打擊,一有風吹草動容易引發骨牌效應。
投資者可以做的是盡量減低注碼輕身上路,謹記在環球性的股市動盪之下,博反彈風險高而值博率不吸引。至於做空者,則須提防各個央行再次加大量寬,雖然目前或言之尚早,但消息足以引發大量冚倉盤。
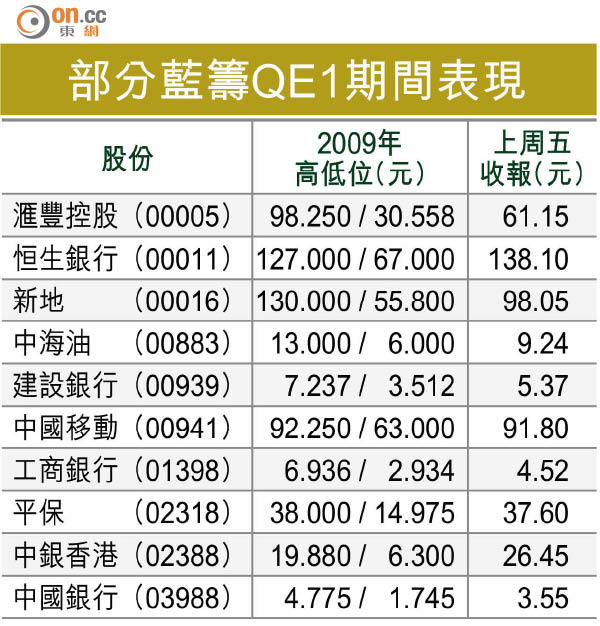
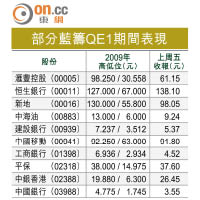
預計第三季尾第四季初環球金融市場仍大幅波動,但正所謂「跌市莫估底」,與其估指數何處是底,不如列出QE初期即○九年部分大型藍籌的股價表現作為參考。若仍須要在魚缸尋找跌幅相對細的避險對象,可留意三隻股份。
載通(00062)主營本港專利巴士業務,收入相對穩定,加上受惠於油價下跌,可觀察20元關承接,若再失上周低位19.7元,可待跌至18元水平再作考慮;中電(00002)受外圍因素影響較少,收益相對穩定,加上息率有4厘,有得守,可考慮在55至60元水平可先下首注。至於稻香控股(00573)受惠人民幣貶值及租金回落,由於股價已重返一一年水平,息率4厘,可逢低收集。