大行報告:敏華控股估值合理
瑞銀發表報告指,梳化生產商敏華控股(01999)在內地行業稱冠,預計一六年度純利增長會加快,故首次將其納入研究範圍,並給予「中性」評級,目標價8.22元。

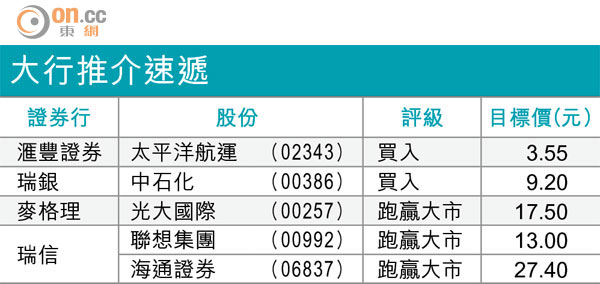
大行推介速遞
該行認為,敏華一五年度有32%的銷售額來自內地銷售的芝華仕品牌,其餘來自海外市場。據Euromonitor International 2015,一四年敏華在內地活動梳化市場排名第一,市佔率29%;同年在美國市場排名第三,市佔率10%。由於敏華的美國管理團隊有變,加上歐元疲弱,以及歐洲的分銷面臨挑戰,一五年度敏華的整體銷售按年增長放慢至9%。
不過,該行預期,在歐洲市場增長復甦、美國增長維持穩定,新管理團隊底定及新產品推出下,相信內地業務增長維持快速,預計敏華一六年度銷售增長可回升至15%。
在生產能力提升、原材料成本下降,以及勞工成本壓力紓緩之下,預計敏華一六至一八年度的毛利率將會進一步擴張,惟幅度會較一二至一五年度略低,現價一六年度預測市盈率14倍,估值已屆合理水平。