大行報告:香港中旅行業首選
德銀首次就香港中旅(00308)發表研究報告,並將之視為旅遊板塊的首選股份,評級為「買入」,目標價4.8元。

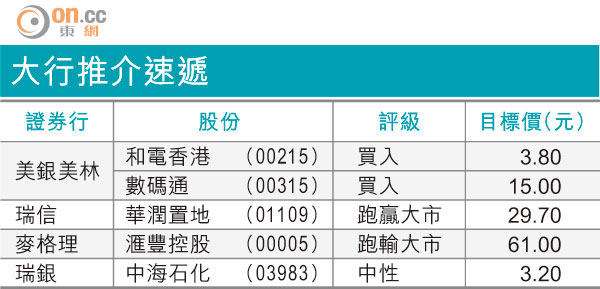
大行推介速遞
報告指出,作為一家國企,中旅須重組資產,並着眼於提升股本回報。去年公司已出售芒果網及上海維景酒店公寓股權,並確認計劃以5.1億元人民幣出售電廠,料獲出售收益4.8億元人民幣,亦希望在今年出售虧損的咸陽海泉灣項目。德銀相信,這些舉動不但可以提升中旅的核心股本回報率,亦可令其有充足的現金,應付未來的收購需要。
該行又認為,中旅的戰略十分清晰,就是將上游及下游業務連接起來,其計劃透過投資旅遊相關服務及基建設施,以將本土旅遊資產資本化,旗下旅行社及巴士業務正提供穩定盈利,未來收購旅遊景區不但可以提供新的盈利,更可支持旅行社業務發展。據管理層指引,公司計劃每年增加一至三個旅遊景區,過去公司在收購景區的成績不俗,項目作價估值低而毛利率高,如收購嵩山的作價僅市盈率4倍。