SUN MONEY:iBond人幣定存鬥出息
人民幣定存及iBond(通脹掛鈎債券)皆為穩健投資者所愛。魚與熊掌,若可兼得當然最好,但倘資金有限,就要有所取捨。以下從回報、入場費、投資彈性等方面逐一比併,看看哪項才是定息投資工具之最。

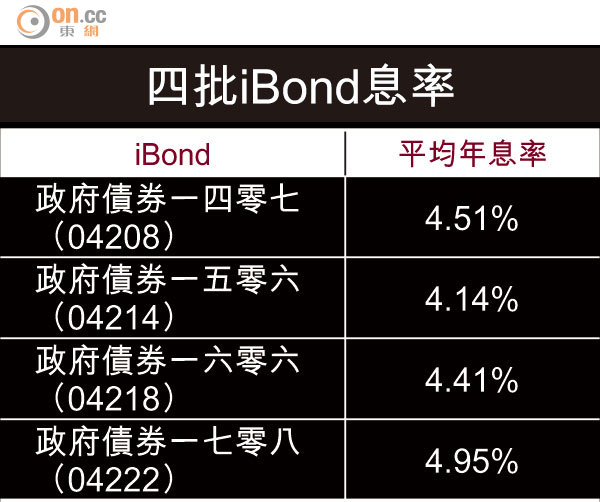
四批iBond息率
鬥回報:iBond勝
投資講回報,iBond潛在回報達3至4%,暫稍勝過人民幣定存。
iBond是一種三年期、與本港通脹掛鈎的香港特區政府債券,每半年派息一次,息率為利息釐定日前六個月的平均按年通脹率。萬一遇上通縮,亦有最低1%年息率「保底」。
首四批iBond平均年息率均逾4%。市場預期今年推出的第五批iBond,有達3至4%潛在回報。惟本港通脹受內地影響,內地經濟增長減速,本港通脹或放緩。
人民幣定存方面,受惠本地銀行爭奪存款戰升溫,人民幣定存息率早前逐步上升,三至十二個月的人民幣定存利率,許多曾突破4厘,較進取的中小型銀行,更提供4.5厘高息。不過,近月已見人民幣定存息率掉頭向下,不少已經穿底。
另外,去年起人民幣匯價「長升長有」的強勢告終,年內亦見弱於美匯,三年的總回報低於iBond。
另要注意,上述所說的iBond回報僅適用於一手認購抽中的,經二手市場買入的回報或有所減少。而人民幣定存要獲較高存息,就要符合不同銀行對相關優惠的特定條件,如要「新資金」、經銀行兌換、申請指定戶口等。
鬥彈性:iBond勝
iBond的投資期三年,若然認購成功並希望長線持有收息,存放在銀行或證券行,每半年就會定期有利息存入閣下戶口,不用投資者操心。
再者,iBond相對其他債券有較活躍的二手買賣市場,並會在聯交所掛牌買賣,持貨者可於到期日前沽出套現,不用等足三年,部分機構更讓投資者首日掛牌立即賣出,短線賺一轉。
另人民幣定存的方便程度及投資彈性會較低,在定存到期前不能提取款項(又或銀行會有額外收費),定存到期後若想續存很大機會要「螞蟻搬家」,調動資金到第二間銀行敍造定存,把「舊資金」轉為「新資金」,以取得較高存息。
鬥入場費:iBond勝
認購iBond為每手一萬元。若仍然嫌貴,按往年經驗,部分券商會為新發行的iBond認購者提供免息免按金100%孖展服務,甚或有回收價「包底」,投資者事前不用付任何費用就可認購iBond,不用怕鎖死資金。
相反,人民幣定存的最低存款額,小部分為一萬元或兩萬元人民幣,但較多是由10萬元人民幣起錶,門檻不算很低。
鬥穩陣:平手
投資債券最怕發行機構賴債,債券違約,投資者無法取回本金。
iBond較一般企業債券穩陣,市民亦普遍對特區政府的財務及信貸狀況有信心。
在本地敍造的人民幣定期存款,受香港存款保障計劃保障。萬一有存保計劃成員銀行倒閉,受影響的存戶可獲最多50萬港元的補償。
逢周一刊出