港股偏淡成交險守1千億
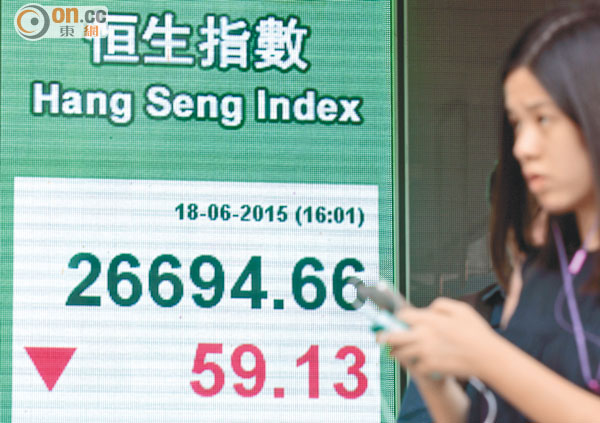
美國聯儲局議息及本港政改方案表決,沒有觸發港股顯著震盪,反而滬深股市急挫,拖累恒指反覆下跌59點,收報26,694點;國指更跑輸大市,下挫151點或1.13%,收報13,263點,港股總成交僅1,078億元,再創「港股大時代」以來新低。

恒指昨日跟隨滬深股市反覆下挫。
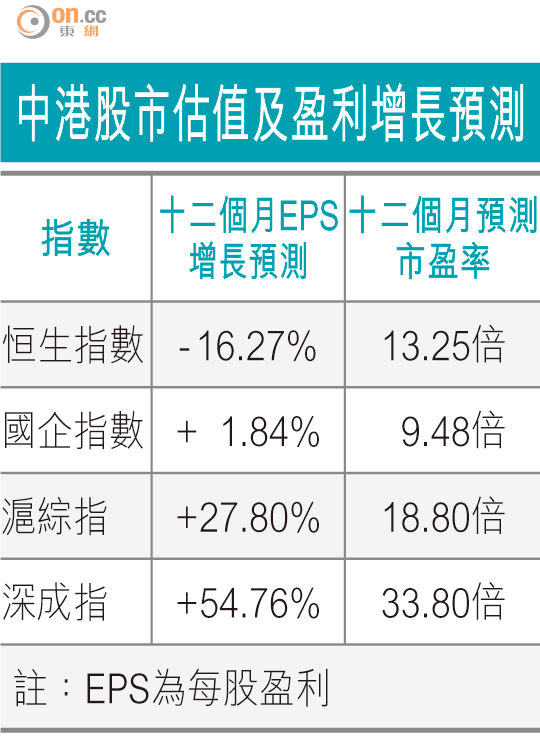
中港股市估值及盈利增長預測
港股美國預託證券(ADR)周四早段個別發展,中移報99.729元,較港高0.729元;滙控(00005)報72.316元,低0.084元;騰訊(00700)報154.275元,低0.025元。
有統計顯示,未來十二個月恒指每股盈利預測,預期下跌逾16%,預測市盈率為13.25倍;國指未來十二個月每股盈利預測,估計僅微升1.84%,預測市盈率為9.48倍;相反,滬綜指及深成指預測市盈率18.8倍及33.8倍,恒指及國指估值相對便宜。
此外,恒生AH股溢價指數扭轉「三連升」走勢,下跌3.42%,收報134.09。
麥格理直言,亞太區的企業盈利增長差強人意,除中國外,普遍一五年度企業盈利增長預測會向下調,當中以印度、香港及馬來西亞的企業盈利增長預測下調幅度最大,而中國及南韓今年度的企業盈利增長預測,則獲輕微調高。
瑞銀:亞股高位難撐
瑞銀發表下半年亞太區股市策略報告,指自該行五月下調區內股市目標至今,相關股市已累挫6%,但美國或於九月開始加息,區內股市難維持高位,尤其是香港及新加坡會跑輸,建議增持中國及印度,減持香港、新加坡等市場。
中國銀盛財富管理首席策略師郭家耀表示,昨日滬深股市急挫,惟港股尚算「硬淨」,是好訊號,目前A股較H股有逾三成溢價,不排除有外資會「沽A買H」。不過,A股去槓杆料已接近尾聲,同時人民銀行有機會隨時降準,留意逢周五或再炒「周末效應」,恒指短線料於26,300至27,000點上落。