大行報告:中國電力具注資概念
花旗發表研究報告,將中國電力(02380)目標價調高20%至7.2元,並給予「買入」的投資評級,主要是其加權平均資本成本下降,以及預期母公司將在今年底前注入資產,料可成為股價正面催化劑。

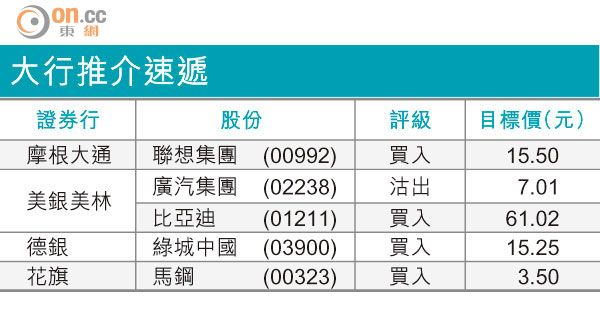
大行推介速遞
中國電力早前出售上海電力(600021.SH)的1.88%權益後,套現13.32億元人民幣,錄得出售盈利8.3億元人民幣。該行認為,套現所得將可用作資本開支及降低利息支出,從而帶動其盈利上升。由於來自上海電力的派息收入,僅佔其一四年純利2%,因此出售相關股權不會影響集團純利。
該行指,中國電力裝機容量在二○二○年將增至30吉瓦。報告亦引述集團管理層表示,母公司中國電力投資集團現有的15吉瓦燃煤發電廠及30吉瓦水力發電廠,適合注入上市公司。
花旗預期,今年底公司淨債務對股本比率將減少至187%。集團一六年預測市盈率為9.6倍,較歷史平均11.8倍低19%,估值不算貴。若不計上海電力權益,其一六年預測市盈率僅6.2倍。