大行報告:比亞迪盈利能力提升
關於比亞迪(01211)計劃發行A集資約一百億元人民幣的消息,美銀美林預計,有關計劃可能在末季完成,若以配股價每股60元人民幣計,將會對一六年起每股盈利產生7%的攤薄作用,惟負債比率將會由預測一五年度的84%降至一六及一七年度分別為23%及3.6%,故維持建議買入,目標價61.02元。
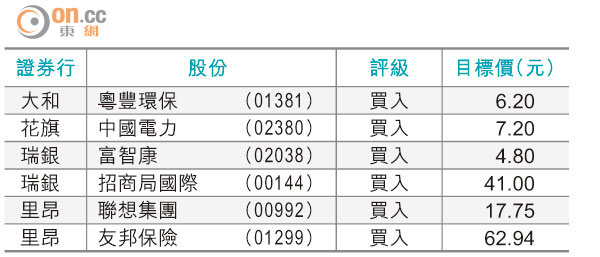
大行推介速遞
美銀美林指出,由於宏觀經濟前景疲弱,故已將比亞迪一五至一八年度的轎車收入預估下調,但就同時將其以現金折流量計算之股本價值預測上調3.8%至1,270億元人民幣,原因是應收帳日數較預期為短,有助改善現金流折流量約3%,淨現金狀況亦較預期為佳,以及反映長遠政府資助將逐步取消的因素。
報告又預期,比亞迪將於六月初推出「唐」車款,另預計「秦」車款將於七月份達到每月銷售量增至五千輛,這將改善比亞迪一五年第三季度的盈利能見度。在計及可能進行的配股計劃攤薄效應後,該行將其目標價由63元下調至61.02元。