《經濟學人》揚言 A股現凶兆
最新一期《經濟學人》指A股飛得太高(Flying too high),漢能薄膜發電(00566)及高銀系股份暴跌已為警兆。若股市泡沫爆破,中國雖可承受短期的震盪,但不利長遠的金融市場改革及重建股市集資功能。
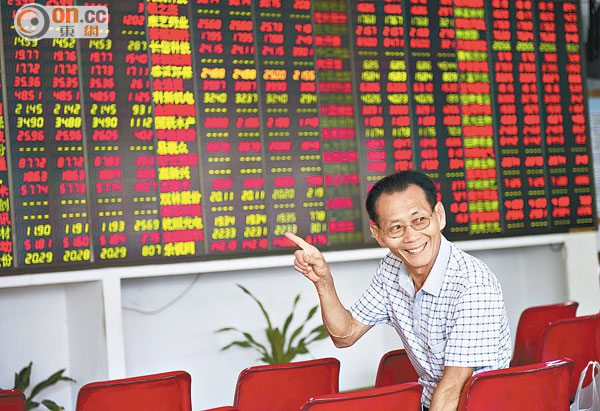
內地股市今年走勢凌厲,惟市場擔心已經起泡。(資料圖片)
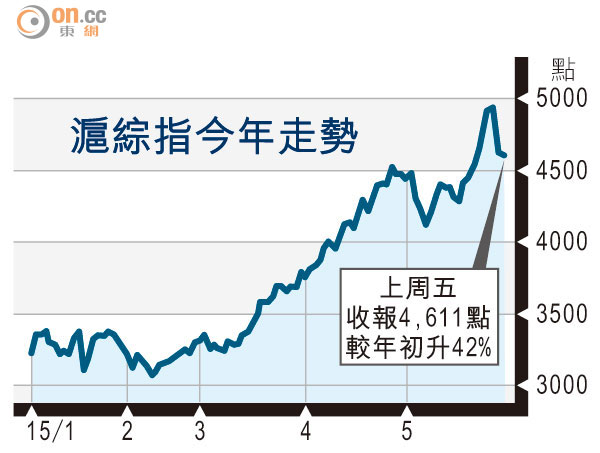
滬綜指今年走勢
報道指在今年首五個月,至少八十間內地上市公司改名,舉動無非配合市場氣氛,卻無助中國經濟真正轉型。深圳創業板指數市盈率被炒高至一百四十倍,而一般五十倍已屬非常樂觀。至於滬綜指市盈率雖僅二十三倍,但只是指數權重傾斜於銀行股,而內銀又明顯落後。
事實上,滬股市盈率中位數高達七十五倍,八成半上市公司估值已高於○七年爆煲時,海外投資者至今無意追逐A股狂牛,解釋股價高於H股三成的原因。報道又指○七年,中央不容許孖展融資,而目前市況全靠槓桿撐起。
瑞信指超買 恐冧15%
目前A股流通市值僅佔中國GDP約四成,一般發達國家相關比重超過一倍,而過去A股大升期間,內地零售銷售依然下跌,即股市的財富效應不大。即使股市泡沫爆破,料短期震盪可控。不過,內地企業過去倚重銀行借貸,令中國負債偏高,股市爆煲對投資者造成長遠心理陰影,不利重建股市集資功能,也窒礙利率市場化等金融改革,中央有必要消除現時股市被扭曲的情況。
此外,瑞信發表報告指,A股已超買兩成三,至今年底,以美元計價的A股存在下跌一成五的風險。