大行報告:中信具重組潛力
美銀美林證券重申給予中信股份(00267)「買入」的投資評級,主要是其估值吸引(較每股資產淨值折讓33%,市帳率0.9倍),且具資產重組潛力。該行預計,中信會檢閱其眾多業務以改善回報,加上內銀股估值正常化,這些都有利於提升估值,故將其目標價定在18元。
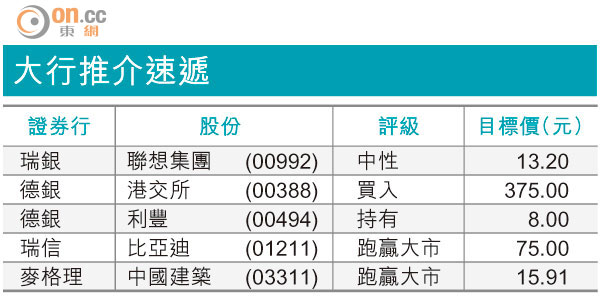
大行推介速遞
報告預期,地產及資源分部會是今年中信重組的焦點所在,主要是平台重複,有潛力透過重組爭取較大的協同效益。該行又認為,中信旗下地產業務具上市潛力,這有助改善透明度及釋放資產價值。在一五年後,有傳中信信託亦有意上市,另中信的工程承包業務可受惠中國「一帶一路」戰略,亦有潛力分拆上市。
中信母公司早前與上海市政府、中國移動、正大集團及伊藤忠商社合作,以推動上海跨境電商邁向全球產業鏈整合新階段,由於該合營初期可能會有開業虧損,故初期投資是由母公司進行。此外,中信已取得聯合環保技術及隆平高科的控制性股權。