SUN MONEY:居二按揭還款期設上限
若果資金有限,可考慮購買居屋,相關的按揭程序則有分別,置業人士宜注意。
居屋第二市場的按揭一般設有還款年期的上限。
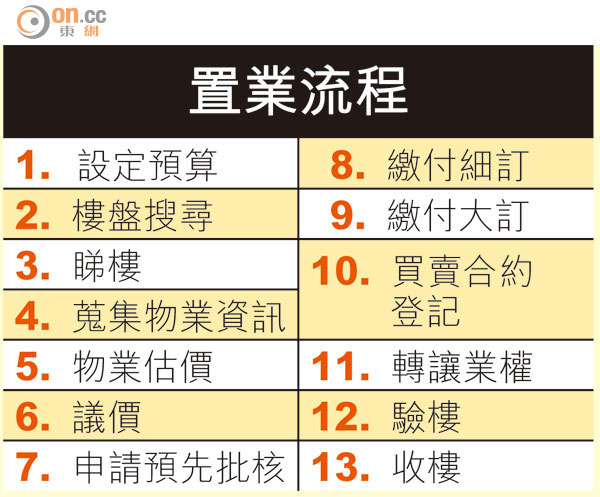
置業流程
一般毋須通過壓測
事實上,一手居屋按揭還款期最長為25年,而居屋第二市場的按揭一般會有還款年期不超過「30年(政府按揭擔保期)減樓齡」的上限。利嘉閣按揭代理董事總經理黃詠欣指,有些銀行會在考慮物業質素、借款人的財政狀況後,放寬居二市場按揭的還款年期限制。
目前居屋按揭的利率約為2.15厘,而按揭的供款佔入息比率上限為50%,但亦有銀行會按個別情況放寬規定,例如要求借款人提供咨詢人以取得較高的供款佔入息比率上限。另外,銀行一般不要求新居屋或第二市場居屋買家通過壓力測試,換句話來說,即使假設按揭利率上升三個百分點時,申請人的供款佔入息比率會超出60%的限制,仍可獲批貸款。
但黃詠欣指供款佔入息比率不宜超過40%,因美國聯儲局即將加息,若目前供款佔入息比率已達50%上限,當加息周期來到時,便會難以應付供樓負擔。
黃詠欣當年都是透過居屋上車。她分享,○五年時買了馬鞍山一個居屋單位,畢業後三、四年便成功上車,而當時該單位的價錢只約一百萬元。及後多次換樓,的確是有助資本增值,但現時樓價高企,年輕人勿盲目入市。