大行報告:中航科工行業首選
瑞信證券發表報告,初步將十二隻中國航空及國防類股份納入研究範圍,其中中航科工(02357)為首選,指其作為H股中唯一的飛機生產企業,估值較其A股同業更具吸引力,給予「跑贏大市」評級,目標價12.41元。
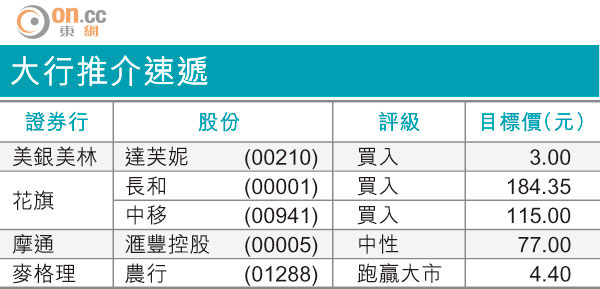
大行推介速遞
該行預期,中國一五至二四年總國防預算複合年增長率將達13.5%,而因應現代化,期間國防設備複合年增長率將達16%,海軍及空軍設備增長率估計更高。
瑞信預期中航科工一五至一七年度盈利複合年增長率為21.8%,淨收入複合年增長率為29.4%,其中直升機分部增長將於一五年後加快。
另外,報告預期母公司中航集團有機會向中航科工旗下於A股上市的中航電子(600372.SH)注入航空電子業務資產,可令中航科工每股盈利有40%的潛在增長,而未來中航科工及其子公司亦有可能尋求中航集團以外的併購機會,並成為另一重要增長動力來源。