Fundman睇市:中糧孖寶 投機跟進
港股昨日報復性反彈,恒指較前日升凸200點,國指則打個和。升市其中一個理由是金管局再接港元買盤,大條道理炒資金入市,但昨日港股成交縮至1,829億元,是復活假以來成交最少的一天。
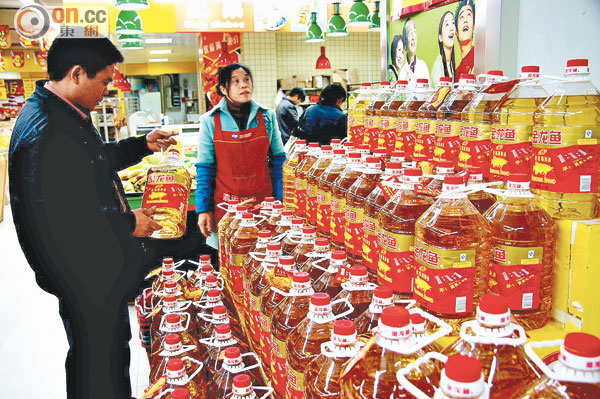
中糧母公司有意整體上市,重組是有迹可尋。(資料圖片)
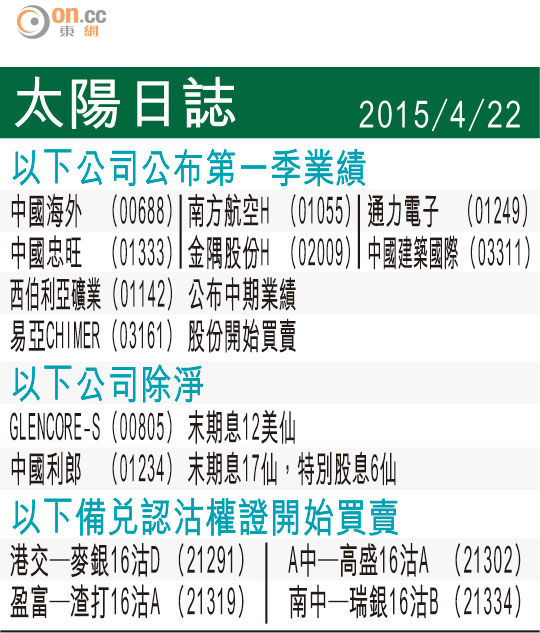
太陽日誌
每逢金管局接貨,港股亦會例升,其實用小小成本就可挾升大市,成為大戶好友高槓桿的一招殺着。昨日市場氣氛再來逆轉,前日之跌市因此解讀為「震貨」,好友的信心更為增強,但市況大波動已成新常態,持貨要綁好安全帶。
港股昨日上升火車頭是中移(00941),首季業績略超預期、ARPU回升及過去兩星期跑輸大市,結果亦報復式反彈7.5%。差點被踢出藍籌的華創(00291)復牌暴升56%,除追回停牌期間大落後之外,亦是近年最益股東重組事件,稍後再談。券商向內銀查詢得悉匯金無意減持,內銀股昨日得以回升。
母公司除笨有精
內銀有得升,但內房股卻反彈無力,鐵路基建股亦連續兩日大嘔吐,南車(01766)、北車(06199)、中鐵(00390)均跌逾一成;南北車成為近期大牛市的其中一個爭論點,合併後市值超越波音、直逼豐田,連花旗亦睇唔過眼,將兩公司AH評級降至沽售。H股與A股比顯得超值,但與國際企業相比,沒理由買貴不買平,機構投資者可以用腳投票,所以H股較A股存折讓有其「歷史因素」。
回說華創重組,該系一向是重組的活躍分子,分拆、私有化、買賣資產等,但今次相當大手筆,將自己變成一隻純啤酒股。話說華創去年受收購TESCO所拖累,股價跌到極低殘,惟證券分析均知道淨計啤酒價值已不止此價錢,當時股價相當於「啤酒減零售」,但現時零售業務不單只有280億元落袋,並派發特別股息,華創變身「雪花啤」後估值最簡單可與青啤(00168)比較,後者今年預測PE為28倍,華創扣除特別息後相對仍有水位,至於鍾意飲雪花啤抑或青島啤則視乎各人口味而言。
當然,華創益街坊並不等於自己吃虧,如果看好零售業務前景,例如TESCO可較原先預計更快扭虧為盈的話,母公司亦除笨有精,派特別息是最大收益者,足夠冚收購現金支付代價有餘。
中信升唔起有理
近年流行國企或央企資產重組或整體上市,其實大部分情況即是國家賣資產,未必對股東有利,可舉中信股份(00267)為例,一籃子資產以1倍市帳率注入,好貨溝埋劣貨,注入時是小股東吃虧,雖有幸中信証券(06030)和中信銀行(00998)等金融資產大升值,不過股價仍是牛牛皮皮,早前趁住「大時代」最高升至16元,惟高位有獲利沽盤,可能是認購配售股份的大孖沙所為也。
不少投資者預測中糧系是下一個大規模重組對象,對上一次是○六年中國食品(00506)分拆中糧控股(00606)上市,但兩家公司業務仍相當複雜,中糧控股主要生產食用油,中國食品則負責銷售食用油,況且中糧集團已被列入國有資本投資公司試點,母企並有意在三年內整體上市,所以重組亦是有迹可尋。
中國食品昨創兩年新高,從低位計累升逾倍,除炒重組憧憬之外,內地規定公營接待由白酒改為葡萄酒,有利其國產紅酒「長城桑干」之銷售。現時炒股睇PE已冇得計,如果對中食有「畏高症」,不妨轉吼中糧控股,今年基本因素改善有限,亦是純粹投機。
贏31%
阿莊於四月八日推介中航工業(00232),股價當日低見0.77元,其後輾轉向上,以高位1.01元計,累升逾31%。